Memaparkan catatan dengan label Ulasan Produk. Papar semua catatan

08 Disember, 2015

Ebook Membina Aset Kejayaan, Mencapai Kebebasan Kewangan

Harga: RM30.00
Halaman: 100 muka surat
Format: PDF untuk semua peranti
(Tiada perisian khas diperlukan)
Beli Ebook

Ebook ini boleh digunakan sebagai buku pertama untuk dibaca bagi mereka yang baru mula membina aset dan berusaha mencapai kebebasan kewangan.

Kita sedia maklum bahawa sekarang ini ada banyak pilihan pelaburan. Malah banyak kelas pelaburan dalam pelbagai aset kini ditawarkan di Facebook dan menerusi Internet.

Ebook ini memberikan pandangan tentang pelaburan dalam setiap aset dari perspektif neutral dan dengan berpijak di bumi nyata dan bukannya berasaskan 'hype' kerana sudah tentulah mereka yang mempromosikan atau menjual pelaburan tertentu lebih cenderung untuk menonjolkan keuntungan sahaja tetapi bukan kerugian yang dialami pelabur.

Ebook ini juga menerangkan tentang mengapa anda perlu mengumpulkan aset dan bagaimana aset yang menjana pendapatan boleh akhirnya membawa kepada kebebasan kewangan kepada anda, iaitu apabila anda boleh hidup dengan meraih pendapatan daripada aset tersebut sahaja, tanpa mengurangkan nilainya.

Walaupun bukan semua orang boleh menjadi kaya, tetapi semua orang boleh membina masa depan yang lebih cerah. Matlamatnya ialah meningkatkan nilai aset bersih anda tahun demi tahun, sehingga aset itu sendiri dapat menampung sara hidup anda, tanpa perlu bergantung kepada pekerjaan semata-mata. 

Klik untuk Beli Ebook

Berikut adalah muka surat kandungan dan mukadimah buku:

*


Razali Razman ialah penulis ebook Panduan Asas Saham dan Membina Aset Kejayaan, Mencapai Kebebasan Kewangan serta buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah. Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan dan kaedah pembelian.

PERCUMA: Risalah 16 Sifat Value Investor Hebat
 

Untuk mendapatkan eRisalah percuma ini, pergi ke laman Facebook Labur Niaga dan tekan butang Like serta maklumkan saya pada bahagian ulasan (comment). Saya akan hantarkan fail menerusi Facebook Messenger. Jika tiada akaun Facebook, anda boleh emel saya di razali@laburniaga.com dan saya akan menghantarnya menerusi emel.

04 Disember, 2015

Pembelian Buku Menerusi Pos Dibuka Semula

Untuk makluman pembaca, saya telah membuka semula pembelian buku-buku saya secara online menerusi blog ini untuk memudahkan anda mendapatkan buku tersebut.

Hujung tahun lepas saya membatalkan perkhidmatan ini kerana kami mendapati agak sukar berurusan di kaunter Pos Malaysia berdekatan.

Namun kami telah menemui penyelesaiannya dengan memanggil Poslaju untuk ambil dari tempat kami. Cuma bezanya kami tidak dapat menawarkan lagi pos percuma.

Semua pesanan buku fizikal akan dikenakan kos tambahan RM10. Tetapi kosnya tetap iaitu RM10 untuk satu buku, dua buku atau ketiga-tiga buku yang dijual, iaitu Panduan Bijak Melabur, Panduan Pelaburan Unit Amanah dan Petua Pelabur Tersohor.

Anda boleh klik Borang Pesanan untuk menghantar pesanan dan seterusnya membuat bayaran ke akaun yang dinyatakan.

Sementara itu, ebook kedua dalam Siri Risalah Labur Niaga, iaitu Membina Aset Kejayaan, Mencapai Kebebasan Kewangan akan diterbitkan minggu depan (Insyaallah). Kami akan umumkan di FB dan di blog ini sejurus selepas ebook ini telah siap.


Razali Razman ialah penulis ebook Panduan Asas Saham dan buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah. Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan dan kaedah pembelian.

PERCUMA: Risalah 16 Sifat Value Investor Hebat
 

Untuk mendapatkan eRisalah percuma ini, pergi ke laman Facebook Labur Niaga dan tekan butang Like serta maklumkan saya pada bahagian ulasan (comment). Saya akan hantarkan fail menerusi Facebook Messenger. Jika tiada akaun Facebook, anda boleh emel saya di razali@laburniaga.com dan saya akan menghantarnya menerusi emel.

06 April, 2015

Dapatkan Risalah '16 Sifat Value Investor Hebat' Secara Percuma

Untuk membolehkan pembaca memahami lebih lanjut tentang Value Investing atau pelaburan berasaskan nilai, saya telah menyediakan satu dokumen 30 muka surat yang menerangkan 16 sifat penting seorang Value Investor.


Value investing, atau pelaburan berasaskan nilai ialah kaedah pelaburan yang membandingkan harga dengan nilai sesuatu saham dan saham dibeli sekiranya harganya jatuh di bawah nilai yang dianggarkan bagi saham tersebut.

Pendek kata, seorang Value Investor atau pelabur berasaskan nilai cuba mencari bargain atau tawaran hebat dengan membeli saham pada harga yang lebih rendah daripada nilainya (intrinsic value).

Risalah ini menerangkan tentang apakah sifat yang ada pada seorang Value Investor yang hebat. Pembaca boleh menjadikannya sebagai langkah permulaan untuk menimba ilmu selanjutnya dalam bidang analisis perniagaan dan saham.

Untuk mendapatkan ebook percuma ini, pergi ke laman Facebook Labur Niaga dan tekan butang Like serta maklumkan saya pada bahagian ulasan (comment).  Saya akan hantarkan fail menerusi Facebook Messenger.

Secara alternatif, jika tiada akaun Facebook, anda boleh emel saya di razali@laburniaga.com dan saya akan menghantarnya menerusi emel.

Razali Razman ialah penulis ebook Panduan Asas Saham dan buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah. Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan dan kaedah pembelian.

09 November, 2014

Analisis Saham Dengan Shareinvestor WebPro

Khidmat asas RM240 setahun cukup untuk data fundamental lengkap

Pada tahun lepas, Bursastation, penyedia perkhidmatan data saham yang saya langgan dan pernah saya ulas perkhidmatannya dalam buku dan blog saya telah menghentikan perkhidmatan Basic (asas) yang lebih murah.

Tetapi sebagai ganti, syarikat yang sama telah menyediakan perkhidmatan Shareinvestor WebPro di www.shareinvestor.com.my yang membekalkan maklumat fundamentals yang jauh lebih menyeluruh dan juga kemudahan analisis teknikal asas. 

Bagi pelabur fundementals yang melabur berasaskan kekuatan perniagaan, data yang diberikan oleh Shareinvestor boleh memudahkan kerja anda. Segala analisis yang saya terangkan dalam buku Bijak Melabur tak perlu dikira sendiri. Hanya perlu fahamkan sahaja maksud data, kerana semua maklumat sudah disediakan.

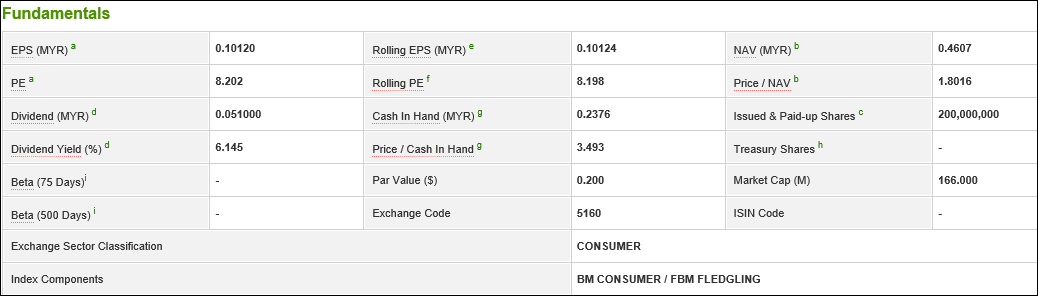
Berikut adalah antara data yang dibekalkan menerusi perkhidmatan ini berasaskan contoh syarikat yang dinamakan Homeritz. Sila klik pada gambar untuk melihat dengan lebih jelas.

1.  Carta sehingga lima tahun, termasuk pelbagai pilihan data teknikal.


2.  Maklumat fundamentals sepintas lalu mengenai saham syarikat.


3.  Sebahagian besar nisbah kewangan bukan sahaja untuk satu tahun supaya kita boleh melihat trend dan peningkatan prestasi.

 
 4. Dividen yang telah dibayar:
 
 
5. Perbandingan sektor dan kumpulan saham.
 
 
Data yang dipaparkan di atas adalah sebahagian sahaja dan ada pelbagai lagi maklumat yang disediakan seperti pergerakan harga, penyata kewangan, keputusan suku tahunan, pulangan saham, trend hasil dan untung dan portfolio saham yang boleh dimanfaatkan sepenuhnya oleh pelabur. 
 
Pendek kata dengan semua maklumat ini, anda tidak perlu menjalankan pengiraan sendiri sebaliknya hanya perlu melengkapkan analisis dengan menilai kualiti pengurusan dan syarikat secara keseluruhan, kerana maklumat dan nisbah kuantitatif semuanya sudah disediakan.
 
Nota:
Saya menggunakan perkhidmatan Shareinvestor WebPro dan ini merupakan ulasan produk demi manfaat pembaca dan bukannya iklan daripada pengeluar produk yang diulas. Saya mengambil pelan asas dengan data Malaysia.
 
Malah dengan bayaran tambahan (saya tak ambil pilihan ini) anda boleh menerima anggaran penganalisis (consensus estimates) tentang saham dan juga penapis saham (stock screener) yang boleh menyenaraikan saham yang memenuhi kriteria tertentu.
 
Pelabur yang menggunakan analisis teknikal lanjutan lazimnya menggunakan perkhidmatan Shareinvestor Station yang lebih mahal.

03 November, 2014

Petua Pelabur Tersohor

Panduan Pelaburan Tokoh Terkemuka Dunia Saham

Alhamdulillah. Buku fizikal ketiga saya baru sahaja diterbikan dan kini boleh didapati daripada laman web saya www.laburniaga.com.

Petua Pelabur Tersohor

Buku ini meninjau kaedah pelaburan 10 pelabur fundamental yang terkenal supaya pelabur dapat mempelajari teknik pelaburan mereka tanpa perlu merujuk terlalu banyak sumber.

Membaca dan mengkaji kaedah pelaburan para pelabur yang berjaya mencatatkan rekod pencapaian luar biasa dalam jangka panjang ialah cara yang amat berkesan untuk mempelajari tentang dunia saham.

Kumpulan pelabur ini telah menjana pulangan yang lumayan untuk diri sendiri dan juga pelabur yang melabur dengan mereka. Kesemua pelabur yang dipaparkan dalam buku ini merupakan pelabur berasaskan fundamentals, iaitu berasaskan kekuatan perniagaan dan bukan pedagang jangka pendek yang menggunakan analisis teknikal.

Setiap seorang daripada mereka mempunyai kaedah yang mungkin sedikit berbeza antara satu sama lain tetapi hampir kesemua mereka mencari perkara yang sama apabila membeli saham, iaitu pelaburan yang boleh dibeli pada harga yang lebih rendah daripada nilai sebenar.

Pendek kata, para pelabur tersohor ini cuba menilai sesuatu syarikat dari segenap segi, termasuk potensinya pada masa depan dan kemudian membandingkannya dengan harga saham. Jika harganya berpatutan barulah mereka beli.

Lebih penting lagi sebahagian besar pelabur ini mempunyai rekod pencapaian yang sah dan direkodkan untuk jangka masa yang agak panjang.Ini bermakna ia bukan berasaskan dakwaan dan anggaran tetapi berasaskan rekod urus niaga yang sahih, sebahagian besarnya menguruskan wang pelabur dan juga wang sendiri.

Buku ini membolehkan pelabur kecil memanfaatkan kepakaran dan kebijaksanaan Warren Buffett, Ken Fisher, Peter Lynch, Benjamin Graham, Philip Fisher, John Templeton, Jim Rogers, John Neff, Walter Schloss dan John Bogle dalam membuat penilaian dan pemilihan saham.


Bagi setiap pelabur saya menerangkan:
  1. Prinsip pelaburan asas mereka.
  2. Cara mereka menguruskan portfolio.
  3. Apa yang mereka anggap sebagai saham undervalued.
  4. Situasi apa yang mendorong mereka untuk membeli.
  5. Bila mereka menjual saham atau pelaburan.
  6. Sepuluh petua dan sepuluh mutiara kata setiap seorang pelabur.
  7. Pandangan mereka tentang ekonomi dan pasaran secara keseluruhannya
Mereka yang berminat boleh membuat pembelian di sini. 

17 Julai, 2014

Peluang Untuk Beramal Dengan Hasil Takaful Anda

MAA Takaful membolehkan pemegang Takaful bersedekah kepada kebajikan apabila mereka meninggal dunia atau apabila pelan matang

Dari Abu Hurairah r.a. bahawa Nabi Muhammad s.a.w. bersabda: "Apabila seorang anak meninggal dunia, putuslah amalnya kecuali 3 perkara. Sadaqah Jariah atau ilmu bermanfaat yang disebarkan atau anak yang soleh yang berdoa untuknya."  Riwayat Muslim dan lain-lain.

Kini MAA Takaful menyediakan satu lagi cara untuk bersedekah secara langsung apabila pemegang takaful meninggal dunia, iaitu dengan menghibahkan hartanya secara terus kepada pertubuhan kebajikan.

Dengan mana-mana pelan Takaful berkaitan pelaburan atau hayat, pelabur boleh menghibahkan manfaat kematian kepada pertubuhan amal. Sekiranya pemegang Takaful terus hidup sehingga tarikh matang, maka wang tersebut akan dihibahkan pada tarikh tersebut. 

Malah pemegang Takaful boleh memperuntukkan manfaat tersebut mengikut kadar yang dikehendakinya, sebagai contoh 50% kepada warisnya dan 50% untuk tujuan kebajikan.

Kemudahan ini memberikan anda fleksibiliti untuk memastikan bahawa dana yang ingin disedekahkan akan sampai kepada organisasi sasaran, tanpa menunggu proses pembahagian harta-pusaka, atau tanpa perlu melalui waris, sekiranya dihibahkan terlebih dahulu kepada waris dengan arahan untuk disalurkan kepada pertubuhan amal.

Untuk maklumat lanjut mengenai cara melaksanakan hibah kepada kebajikan dan pelan Takaful mana yang sesuai untuk anda, sila hubungi Encik Azman Abidin (MAA Takaful) di Tel/Whatsapp 016-603 6348.Berikut adalah sedikit maklumat tambahan daripada penyedia perkhidmatan.


Nota: En. Azman ialah salah seorang penyedia perkhidmatan Takaful bagi saya sekeluarga.

12 Mei, 2014

Dapatkan Bijak Melabur Edisi Ke-2 Sekarang

Versi terbaru ditambah baik dan dikemas kini dengan data baru

Setelah lima bulan menunggu, buku Bijak Melabur, yang merupakan edisi kedua buku asal saya bertajuk Panduan Bijak Melabur, kini boleh didapati daripada laman web Gedung Labur Niaga. Maklumat lanjut mengenai buku boleh didapati di laman web tersebut.

http://www.laburniaga.com/bijak-melabur.html

Saya telah menambah baik buku ini berasaskan maklum balas pakar dan pembaca, selain membetulkan segala kesilapan kecil yang telah dikesan. Tiada rombakan besar dibuat, cuma ia dikemas kini untuk menyertakan data yang lebih baru. Diharapkan edisi ini lebih relevan kepada keadaan semasa.

Pada masa buku Panduan Bijak Melabur mula-mula diterbitkan, orang ramai tidak begitu berminat dalam saham kerana pasaran berada pada paras yang rendah selepas krisis subprima AS. Sekarang ini minat kian memuncak dan semakin ramai yang menceburi pelaburan saham.

Tidak kira sama ada pasaran berada di tahap rendah atau tinggi, mesej saya tetap sama iaitu pelabur perlu melabur berasaskan kekuatan syarikat dan cuba membeli saham pada harga yang lebih rendah daripada nilai sebenarnya, dan melabur untuk jangka panjang.

Memandangkan keadaan pasaran semasa yang agak tinggi, saya ingin memberikan sedikit peringatan tambahan bahawa sekiranya pelabur tidak dapat mencari saham yang memenuhi kriteria yang ditetapkan, bersabarlah. Peluang tetap akan muncul. 

Saya harap buku ini akan terus membantu pelabur baru dan lama untuk menjadi pelabur bijak dan meraih untung dalam pasaran saham dalam jangka panjang. Dapatkan Bijak Melabur Edisi Ke-2 sekarang.

07 Mac, 2014

MyETF MSCI Malaysia Islamic Dividend Disenarai

ETF Patuh Syariah Kedua Malaysia Untuk Strategi Pelaburan Indeks Pasif

MyETF MSCI Malaysia Islamic Dividend atau MyETF MMID akan disenaraikan di Bursa Malaysia pada 21 Mac 2014.  ETF ini merupakan dana dagangan bursa patuh syariah kedua daripada iVCAP Management Sdn Bhd untuk disenaraikan selepas my ETF DJIA.

ETF ialah sekumpulan saham yang boleh dijual beli seperti saham tunggal. Kumpulan saham ini lazimnya menjejak indeks penanda aras yang ditetapkan. Dalam kes ini, indeks yang dijejak ialah MSCI Malaysia IMI Islamic High Dividend Yield 10/40 Index.

Ini bermakna strategi yang digunakan ialah strategi pasif. Pengurus dana tidak mencuba mengatasi indeks, tetapi sebaliknya hanya mereplikasi prestasi indeks. 

Dengan kata lain, kenaikan indeks tersebut akan memberikan keuntungan kepada pelabur dan penurunan indeks akan menyebabkan kerugian. Untuk penjelasan lanjut tentang strategi pelaburan pasif, sila baca artikel lama saya mengenai pelaburan indeks.  

Strategi pasif ini sesuai bagi pelabur yang tiada masa untuk membuat penyelidikan saham, tetapi mahu memanfaatkan pulangan yang dihasilkan oleh pasaran saham.  Dalam kes MyETF MMID, pelabur akan membeli saham-saham patuh syariah utama Malaysia yang membuat pengagihan dividen tinggi.

Indeks MSCI Malaysia IMI Islamic High Dividend Yield 10/40 ialah indeks yang terdiri daripada 16 - 30 syarikat patuh Syariah yang tersenarai di Bursa Malaysia dengan pulangan dividen lebih tinggi daripada purata yang dibayar secara tetap dan mampan.

Untuk memudahkan penerangan, apabila anda membeli dana ini, anda membeli sekumpulan saham dengan rekod pembayaran dividen yang kukuh. ETF ini akan membayar dividen yang diterima daripada saham-saham tersebut kepada anda.

Berikut adalah fakta penting mengenai indeks:


Prestasi indeks (price return) nampak mengagumkan (pulangan yang diberikan adalah pulangan terkompaun tahunan). Prestasi ini lebih baik daripada, MyETF DJIA, iaitu ETF pertama daripada iVCap.

Tetapi perlu diingat bahawa dalam tempoh lima tahun lepas, pasaran saham naik dan terus naik.  Lazimnya prestasi dana seperti ini dalam jangka masa meliputi 10 tahun ialah antara 9 - 10%.

Justeru, pelabur harus mempertimbangkan perkara ini dalam isu timing, iaitu masa paling sesuai untuk membeli dana ini.

Bagi mereka yang ingin melabur dalam pasaran saham untuk jangka masa panjang tetapi tiada masa dan tiada ilmu untuk melakukannya, MyETF MMID ialah satu alternatif yang baik bagi anda. 

Kaedah ini tidak akan memberikan pulangan tertinggi, tetapi pulangan purata yang memuaskan selagi pembelian sekali gus tidak dilakukan apabila indeks berada di ambang kejatuhan seperti tahun 2008 atau 1997.

Maklumat lanjut tentang MyETF MMID boleh didapati di laman web MyETF.

26 Ogos, 2013

Takaful Berkaitan Pelaburan - Adakah Skim Ini Sesuai Untuk Anda?

Pulangan amat bergantung kepada prestasi pelaburan pengurus dana
Pelaburan harus disimpan untuk jangka panjang kerana struktur kosnya

Takaful berkaitan pelaburan kini semakin popular di pasaran Malaysia. Pada asasnya, skim ini menggabungkan dua faktor, iaitu perlindungan dan juga pelaburan menerusi dana yang ditawarkan oleh syarikat takaful.

Lazimnya kebanyakan syarikat menawarkan takaful berkaitan pelaburan bagi melindungi hayat & kehilangan upaya dan juga pendidikan anak.  Selain itu, pelbagai rider tambahan boleh dilampirkan bersama, dengan membayar sumbangan (premium) tambahan.

Sementara itu, bagi takaful berkaitan pelaburan hayat & kehilangan upaya, biasanya terdapat dua pilihan yang ditawarkan, iaitu kaedah sumbangan tunggal (iaitu jumlah besar sekali gus) atau menerusi sumbangan berkala.

Skim ini amat sesuai bagi mereka yang mahukan perlindungan hayat dan kehilangan upaya, sama ada untuk menampung keperluan keluarga, atau menampung kos pendidikan anak, sekiranya sesuatu yang tidak diduga berlaku kepada anda.

Jika berlaku sesuatu yang tidak diduga, anda akan mendapat nilai perlindungan dan juga jumlah pelaburan yang telah dibuat dalam dana pelaburan. Jika tiada apa-apa yang berlaku sehingga tempoh matang, pelabur boleh mendapatkan kembali pelaburannya bersama pulangan yang diterima.

Secara peribadi, saya berpendapat adalah lebih baik mengasingkan ciri perlindungan dan pelaburan.  Ini bermakna mendapatkan perlindungan daripada syarikat takaful dan membuat pelaburan dengan melabur sendiri dalam unit amanah.

Tetapi masalahnya  di Malaysia ialah tidak banyak syarikat yang menawarkan perlindungan hayat atau kehilangan upaya semata-mata, tanpa menggabungkan unsur pelaburan. Selain itu, kaedah melabur sendiri juga memerlukan disiplin yang amat tinggi. Justeru, takaful berkaitan pelaburan menjadi pilihan praktikal bagi ramai orang.

Apabila mendapatkan perlindungan takaful berkaitan pelaburan, beberapa faktor penting berikut perlu dipertimbangkan.

Yuran

Yuran wakalah akan dikenakan lazimnya untuk tempoh 6 tahun pertama, pada kadar yang beransur-ansur berkurangan. Biasanya pada tahun pertama 60% daripada sumbangan akan digunakan untuk membayar yuran dan hanya 40% yang diperuntukkan kepada pelaburan.

Jumlah yuran akan berkurangan setiap tahun, manakala jumlah yang diperuntukkan kepada pelaburan akan meningkat setiap tahun. Ini bermakna adalah tidak berbaloi untuk mengambil skim ini untuk jangka pendek. Manfaat paling besar diterima jika pelaburan dipegang sehingga matang.

Selain itu, caj takaful akan dikenakan di mana unit pelaburan anda dibatalkan untuk menampung perlindungan Takaful yang diberikan.  Caj bergantung kepada usia dan keadaan kesihatan peserta. Yuran pentadbiran Sijil  sebanyak RM5 sebulan turut dikenakan.

Dana

Selalunya terdapat tiga jenis dana yang ditawarkan, iaitu dana ekuiti, dana seimbang dan dana pendapatan tetap. Dana ekuiti mempunyai profil pulangan-risiko paling tinggi manakala dana pendapatan tetap mempunyai profil pulangan-risiko paling rendah.

Dana ini adalah mirip dana unit amanah biasa. Bagi dana pendapatan tetap, yuran pengurusan 1% dikenakan manakala bagi dana ekuiti  dan dana seimbang, yuran yang dikanakan ialah 1.5%. Yuran ini ditolak terus daripada nilai aset bersih dana  dan bukannya daripada unit pelaburan anda.

Selain daripada meneliti perlindungan yang diberikan, prestasi pengurus dana perlu dinilai. Minta ejen takaful anda memberikan carta prestasi dana atau dapatkannya daripada laman web syarikat takaful. Prestasi dana juga perlu dipantau dari masa ke masa selepas menyertai skim untuk meninjau hasil pelaburan anda. 

Risiko 

Risiko bagi dana ekuiti adalah paling tinggi, dan tidak ada jaminan yang anda boleh meraih jumlah yang lebih tinggi daripada nilai yang anda laburkan.  Sebagai contoh, jika anda melabur dalam skim pelaburan tunggal apabila pasaran saham di kemuncak dan pasaran jatuh teruk selepas itu, anda mungkin memerlukan masa yang lama hanya untuk pulang modal.

Satu lagi masalah ialah jika pengurus dana yang dipilih oleh syarikat takaful kurang baik, sukar bagi pelabur untuk keluar daripada pelaburan tanpa mengalami kerugian kerana struktur kos yang tinggi pada peringkat awal.  Jika pelabur mengambil takaful daripada syarikat lain, kos awal ini perlu ditanggung sekali lagi.

Pelabur hanya boleh mengharapkan syarikat takaful untuk menukar pengurus dana kepada pengurus yang lebih baik jika prestasi kurang memuaskan.

Kesimpulan

Kita dapat lihat bahawa terdapat banyak kos yang dikenakan untuk mendapatkan pelan perlindungan seperti ini, tetapi kos tersebut beransur-ansur berkurangan lebih lama anda memegang pelaburan. Di samping itu, sesetengah syarikat menawarkan bonus tertentu apabila pelaburan disimpan untuk tempoh yang lama.

Secara peribadi, pilihan pertama saya ialah untuk tidak menggabungkan ciri perlindungan dan pelaburan, iaitu dapatkan perlindungan sahaja dan melabur sendiri wang  pelaburan.

Tetapi memandangkan tidak pasti sama ada terdapat syarikat yang menawarkan perlindungan semata-mata, saya lebih suka memilih sumbangan berkala dan bukannya sumbangan tunggal, untuk mengelakkan masalah timing pelaburan.  Selain itu, saya juga akan memilih dana ekuiti.

Kaedah pelaburan berkala sebenarnya lebih kurang sama dengan kaedah dollar cost averaging unit amanah, tetapi, digabungkan dengan perlindungan takaful.

Akhir sekali, perkara paling penting yang menentukan pulangan ialah prestasi pengurus dana.  Bandingkan prestasi dengan penanda aras dan juga berbanding dana lain yang sepertinya.

Nota: Bagi mereka yang terlibat dalam industri, maklumkan saya jika ada sebarang kesilapan fakta. Saya membuat penilaian ini dari perspektif neutral.

07 Julai, 2013

Foxit Reader Untuk Baca, Tanda dan Cipta PDF

Perisian percuma dengan ciri yang lebih baik daripada Adobe Reader

Baru-baru ini saya telah membeli komputer baru dengan sistem operasi Windows 8. Perisian operasi Microsoft terbaru ini nampak lebih baik dan moden daripada yang sebelumnya dan sesuai digunakan untuk touchscreen atau laptop biasa.

Cuma perisian Reader yang disertakan untuk membaca PDF hanya disediakan dalam format Metro Apps, iaitu format untuk touchscreen dan tiada versi yang disediakan untuk desktop. 

Bagi pengguna yang memerlukan Reader yang berfungsi penuh, mereka boleh memuat turun sendiri perisian ini di laman web Adobe.

Bagaimanapun, sebelum memuat turun Adobe Reader yang digunakan dengan begitu meluas, anda patut mempertimbangkan juga pembaca PDF lain yang mungkin lebih baik.


Semasa mencari perisian Reader terkini untuk komputer baru ini, saya menemui aplikasi pembaca PDF bernama Foxit Reader yang pada pendapat saya lebih baik daripada Adobe Reader. 

Sebagai seorang yang banyak membaca dokumen PDF, sama ada laporan penyelidikan, laporan tahunan atau e-book dalam bentuk PDF, pembaca PDF yang baik amat penting.

Dengan Foxit Reader, pelbagai perkara boleh dilakukan, termasuk menulis teks; melukis bentuk gambar; menandakan dan menggariskan teks; melukis gaya bebas; menyertakan gambar, audio dan video; dan juga memasukkan fail atau pautan Internet.

Satu lagi ciri yang menarik ialah perisian ini turut menyediakan fungsi print to PDF. Ini bermakna kebanyakan dokumen dan laman web, tanpa mengira formatnya boleh ditukarkan menjadi PDF dengan menekan print.

Satu contoh bagaimana saya menggunakan fungsi ini ialah invois yang saya hantar kepada pelanggan.  Saya tidak perlu lagi menghantar invois dalam bentuk kertas, hanya perlu print to PDF dan hantar menerusi emel, tanpa mengira perisian apa yang anda gunakan untuk menjana invois tersebut.

Anda juga boleh print to PDF artikel blog ini dan menyimpannya dalam bentuk PDF dalam komputer anda dengan begitu mudah.

Selain itu anda juga boleh meletakkan cop atau tera pada dokumen, dan boleh mereka bentuk cop anda sendiri.  Contohnya seperti DITERIMA, SUDAH DIBAYAR atau SULIT.

Berikut adalah contoh PDF yang telah ditandakan:


Dari segi pelaburan, saya dapat merujuk kembali semua nota dan maklumat yang saya tandakan dengan mudah apabila menyelidiki sesebuah syarikat.  Semasa mengumpulkan maklumat untuk penulisan pula, segala 'tools' yang ada membolehkan saya merujuk kembali maklumat penting daripada pelbagai sumber.

Sememangnya perisian percuma ini sangat berguna, sama ada bagi pembaca ebook tegar, penulis atau pemilik perniagaan kecil yang mahu mengurangkan penggunaan kertas dalam perniagaan.  Foxit PDF boleh dimuat turun di http://www.foxitsoftware.com/Secure_PDF_Reader/.

Nota: Perisian ini juga disediakan untuk sistem operasi lama Windows XP, Vista SP2 dan Windows 7.

12 Disember, 2012

Skim Persaraan CIMB Islamic PRS Plus

PIlihan tabungan persaraan swasta yang patuh syariah

Seperti yang diterangkan minggu lepas, PRS ialah Skim Persaraan Swasta yang membolehkan peniaga sendiri untuk menabung untuk persaraan mereka selain membolehkan penabung KWSP yang sedia ada untuk menambah simpanan persaraan.


Salah satu daripada syarikat yang menawarkan skim ini ialah CIMB Principal Asset Management. Versi patuh syariah yang disediakan ialah CIMB Islamic PRS Plus.

Ahli boleh membuka akaun serendah RM100 dan membuat caruman RM50 secara berkala selepas itu. Caruman adalah tidak wajib dan tiada denda atau tindakan dikenakan jika ahli tidak mencarum.

Wang yang dicarum oleh pelabur akan dilaburkan dalam lima dana.  Pelabur boleh membuat keputusan untuk memilih sendiri dana, atau membiarkan CIMB Principal untuk memperuntukkan dana berasaskan usia mereka.

Lima Dana yang disediakan termasuk CIMB Principal PRS Plus Conservative, CIMB Islamic PRS Plus Moderate, CIMB Islamic PRS Plus Growth, CiMB Islamic PRS Plus Equity dan CIMB Islamic PRS Plus Asia Pacific Ex Japan.

Jika pelabur mahu CIMB menentukan peruntukan pelaburan, dana yang dilaburkan akan diperuntukkan berasaskan usia mereka.
  • Bawah 40 tahun - CIMB Islamic PRS Plus Growth dengan pendedahan ekuiti maksimum 70%
  • 40 - 49 tahun - CIMB Islamic PRS Plus Moderate dengan pendedahan ekuiti maksimum 60%
  • 50 ke atas - CIMB Islamic Islamic PRS Plus Conservative dengan pendedahan ekuiti maksimum 20%

Jika pelabur membuat keputusan untuk melakukan pemilihan sendiri, mereka boleh memilih antara kelima-lima dana yang ditawarkan, termasuk memperuntukkan dana dalam dana berbeza berasaskan nisbah yang mereka tetapkan.

Dari segi yuran membeli dana, caj yang dikenakan ialah antara 0% hingga 3% bergantung kepada kriteria yang ditetapkan oleh CIMB Principal.  Maklumat lanjut boleh didapati daripada perunding PRS CIMB, CIMB Bank, CIMB Islamic atau CIMB Wealth Advisers.

Bagi mereka yang ingin berhubung terus dengan salah seorang perunding yang saya percayai, sila hubungi Encik Azwan Yusoff di No. Tel. 013-3455154 atau menerusi emel: azwan@millionairesisters.org.

Seperti yang dinyatakan dalam posting minggu lepas, wang tabungan akan dibahagikan antara Akaun 1 dan 2 pada nisbah 70 :30. Akaun 2 boleh dikeluarkan pada bila-bila masa tertakluk kepada cukai 8% jika caruman tersebut belum sampai satu tahun.

Perlu diingat bahawa wang dalam Akaun 1 hanya boleh mula dikeluarkan pada usia 55 tahun, sama seperti skim KWSP.  Jika anda mungkin memerlukan wang sebelum itu, adalah lebih  baik anda melabur secara terus dalam unit amanah dan bukan menerusi skim seperti ini.

Secara peribadi, saya berpendapat sekiranya anda sudah mempunyai tabungan KWSP dan menggunakan skim ini sebagai caruman tambahan, memang  sesuai untuk menggunakan pendekatan pelaburan ekuiti yang lebih agresif.  Ini kerana caruman dalam KWSP sudah sememangnya konservatif dan terjamin.

Tetapi itu pillihan peribadi dan kelebihan skim ini ialah pelabur boleh memilih dana mengikut kesanggupan mereka menanggung risiko, selain mendapat potongan cukai tambahan RM3,000 khas bagi caruman dalam skim persaraan swasta ini.

20 Jun, 2012

Bukan Kerana Bakat Tetapi Latihan Tertumpu

Talent is Overrated Dapati Latihan Tertumpu Punca Kecemerlangan

Saya baru sahaja membaca sebuah buku menarik bertajuk Talent is Overrated oleh Geoff Colvin.  Dalam bukunya, penulis meninjau segala penyelikan di samping membuat kajian sendiri tentang faktor yang menentukan kejayaan.


Penulis mendapati bahawa ahli sukan, perniagaan atau pemuzik cemerlang semuanya hebat bukan kerana bakat, tetapi disebabkan latihan keras dan tertumpu yang dilakukan selama beratus-ratus jam..

Dalam buku tersebut, beliau mendedahkan bahawa satu kajian ke atas pemain catur bertaraf Grandmaster menunjukkan bahawa ada di antara mereka yang mempunyai IQ di bawah purata, tetapi tetap menjadi pemain hebat.  Ini bermakna kemahiran permainan spesifik mereka dibina menerusi latihan gigih.

Di samping itu, beliau juga mendedahkan bahawa terdapat satu eksperimen di mana seorang dengan tahap IQ biasa, telah dilatih untuk mengingati siri nombor.  Selepas latihan selama beratus jam, beliau boleh mengingati siri 82 nombor yang dibacakan kepadanya.

Tetapi apabila orang yang sama diminta mengingati abjad pula, beliau gagal melakukannya dan tahap ingatannya sama seperti orang lain.  Ini menunjukkan bahawa untuk mencapai kejayaan latihan yang spesifik dan tertumpu diperlukan.  Ini juga menunjukkan mengapa ramai orang boleh menghafal seluruh Al-Quran jika diberikan latihan sewajarnya.

Bagi Tiger Woods, pemain golf tersohor, penulis mendapati bahawa beliau bernasib baik kerana mempunyai bapa yang pandai bermain golf sebagai jurulatih, yang sanggup meluangkan masa dan memberikan tunjuk ajar kepadanya sejak usia tiga tahun.  Ini bermakna beliau sudah mempunyai kelebihan daripada orang lain kerana telah mula berlatih lebih awal.

Menurut penulis, latihan keras yang dilakukan adalah amat spesifik dan dianggap 'tidak menyeronokkan' atau 'not fun'.  Jika ia mudah, sudah tentu lebih ramai orang yang akan mencapai tahap tertinggi.

Contoh tidak terhad kepada sukan dan muzik sahaja, malah juga kepada ahli perniagaan dan penulis memberikan contoh seperti Jack Welch dan Steve Ballmer yang pada peringkat awal pendidikan dan kerjaya mereka, langsung tidak menunjukan tanda-tanda kecemerlangan.

Selain itu, latihan tertumpu juga boleh diamalkan untuk meningkatkan kemahiran seseorang dalam bidang bahasa, penulisan dan juga penyampaian.

Kesimpulannya, jika kita hendak menguasai sesuatu kemahiran atau bidang, jangan anggap batasannya ialah bakat kita, tetapi sebaliknya hadnya ialah sejauh mana kita sanggup bekerja untuk mencapainya.  Ini menunjukkan masih belum terlambat bagi orang biasa seperti kita.

16 Jun, 2011

Pelancaran Panduan Asas Saham


Panduan Asas Saham ialah e-book untuk pelabur yang baru bercadang untuk mula melabur dalam pasaran saham.

Matlamatnya  ini ialah untuk memberikan maklumat dari peringkat asas dan memimpin tangan pelabur, langkah demi langkah.
Berikut ialah senarai bab dalam ebook ini:
  1. Saham dan Modal Saham
  2. Instrumen Lain Berkaitan Saham
  3. Membuka Akaun Jual Beli Saham
  4. Mula Berdagang
  5. Selepas Jual Beli
  6. Analisis Ringkas Saham
  7. Perkembangan Penting Tentang Saham
  8. Membina dan Menguruskan Modal
  9. Membeli Saham IPO
  10. Sumber Berguna

E-book ini boleh dijadikan rujukan pertama bagi mereka yang inginkan maklumat lanjut tentang dunia pelaburan saham.

Selepas membaca, bakal pelabur boleh membuat keputusan untuk menentukan sama ada pelaburan saham sesuai untuk mereka.

Saham bukannya sesuatu pelaburan yang patut dipandang mudah walaupun jual beli saham kini sungguh senang dilakukan, terutamanya  menerusi Internet.

Setiap langkah, penilaian dan keputusan perlu dibuat dengan percaturan teliti.

Menerusi buku ini, saya ingin menerangkan kepada pelabur tentang perkara asas di sebalik jual beli saham.

Berasaskan trend semasa, banyak syarikat yang terlibat dalam bidang ini mengajak pelabur masuk ke pasaran tanpa memahami apa sebenarnya yang mereka beli dan lakukan.

Panduan Asas Saham memberikan anda maklumat asas yang perlu sebelum anda terjun ke kancah pelaburan.

Sekiranya diolah dalam buku biasa, jumlah muka surat adalah lebih kurang 100.

Bahasa yang digunakan adalah semudah yang mungkin, tetapi tetap menerangkan konsep yang lebih mencabar dan teknikal.

Bersama pembelian e-book ini saya sertakan juga kompilasi 100 rencana blog pilihan saya.

Harga: RM30
 

Nota: Hanya untuk peranti berasaskan Windows. Ebook ini adalah untuk pelabur baru. Bagi mereka yang mahu mempelajari teknik analisis lanjut, anda boleh mendapatkan buku Panduan Bijak Melabur.

29 Mac, 2011

Takaful Sebagai Instrumen Pelaburan

Perlindungan takaful dan pelaburan menerusi satu produk

Bagi mereka yang berminat untuk mendapatkan perlindungan Takaful Hayat dan Kehilangan Upaya serta pelbagai rider lain sambil melabur dalam dana yang berpotensi untuk memberikan pulangan, anda boleh mencuba produk yang dinamakan Investment-linked Takaful.

Biasanya pelabur boleh memilih untuk melabur dalam jumlah besar dalam bentuk satu sumbangan (premium) tunggal atau melabur secara bulanan menerusi sumbangan bulanan.

Selain daripada itu, pelabur juga diberi pilihan unutk melabur dalam jenis dana berbeza, iaitu dana pendapatan tetap, dana seimbang atau dana pertumbuhan, dan boleh bertukar antara anda dengan membayar sedikit yuran.

Antara produk yang ada di pasaran termasuk Ikhlas Capital Investment-Linked Takaful (Sumbangan Tunggal) dan Ikhlas Premier Investment Linked Takaful (Sumbangan Bulanan) daripada Takaful-Ikhlas yang membolehkan pelabur mendapatkan pelbagai jenis perlindungan Takaful sambil melabur dalam jenis dana pilihan mereka.

Ada pelbagai produk seperti ini di pasaran tetapi mungkin cirinya berbeza sedikit di antara satu sama lain dari segi perlindungan yang ditawarkan dan juga dana yang disediakan.

Walau apa pun, perlu diingat bahawa pilihan antara sumbangan tunggal dan sumbangan bulanan boleh mempengaruhi pulangan anda. Sumbangan bulanan adalah lebih selamat kerana kita membeli pada kos purata.

Semenatara itu, sumbangan tunggal pula lebih berisiko kerana jika timing anda betul, anda berpotensi untung lebih besar tetapi jika timing salah anda mungkin rugi.

Selain itu, seperti produk pelaburan lain, penilaian hendaklah dibuat berasaskan kekuatan dana pelaburan dan bukannya perlindungan takaful yang diberikan, kerana pada amnya, perlindungan yang diberikan oleh mana-mana syarikat adalah hampir setanding.

09 Ogos, 2010

Melabur Dalam Komoditi Menerusi Unit Amanah

Cara lebih selamat untuk memanfaatkan kenaikan harga komoditi

Kita sedia maklum tentang kenaikan harga kebanyakan komoditi termasuk minyak dan minyak sawit, pada tahun 2008. Terdapat beberapa cara untuk memanfaatkan kenaikan harga komoditi sekiranya anda berpendapat harga komoditi akan terus naik pada masa depan, iaitu melibatkan diri dalam pasaran hadapan komoditi, melabur dalam syarikat pengeluar komoditi atau berkaitan dengannya atau melabur dalam unit amanah yang melabur dalam kumpulan syarikat yang terlibat dalam komoditi.


Sebelum ini agak sukar untuk melabur kerana kebanyakan dana yang melabur dalam syarikat sumber semula jadi dan komoditi adalah tidak patuh Syariah. Tetapi pada tahun ini, sudah ada dua dana yang menawarkan pilihan patuh Syariah, iaitu CIMB Islamic Global Commodities Fund dan AmCommodities Equity.


CIMB Islamic Global Commodities Equity

Dana ini melabur dalam saham sektor sumber semula jadi, bahan asas, tenaga, tenaga boleh diperbaharui, logam dan pertanian. Menurut syarikat pengeluar dana, kadar peningkatan penduduk dan industrialisasi yang semakin pesat akan menjana permintaan yang semakin tinggi bagi komoditi. Justeru, dalam jangka panjang harga komoditi dijangka meningkat seiring dengan kenaikan permintaan.

Pelabur juga berpeluang melabur dalam portfolio syarikat yang agak terpelbagai kerana dana ini bukan sahaja melabur dalam syarikat pengeluar komoditi, tetapi juga syarikat yang berada sepanjang rantaian nilai pengeluaran komoditi. Yuran pengurusan tahunan ialah sehingga 1.85% dan yuran jualan maksimum ialah 6.5% (tanya ejen atau syarikat untuk mendapatkan tawaran terkini dan terbaik). Penanda arasnya ialah Dow Jones Emerging Markets. Klik sini untuk membaca atau memuat turun prospektusnya.


AmCommodities Fund

AmCommodities Fund ialah sejenis Feeder Fund yang melabur dalam CAAM Islamic Global Resources ("Dana Sasaran"). Dana Sasaran pula melabur saham komoditi dan berkaitan komoditi di seluruh dunia yang patuh Syariah, dengan tumpuan kepada sektor tenaga dan perlombongan.

Dana ini menggunakan indeks penanda aras berikut: 50% Dow Jones Islamic Market Oil & Gas + 50% Dow jones Islamic Market Basic Materials. Yuran Jualan Dana ini 5% jika dibeli daripada saluran ejen biasa tetapi turut ditawarkan menerusi Fundsupermart.com pada kadar 2% sahaja. Yuran pengurusannya ialah 1.8%. Jika dilihat daripada penanda aras yang digunakan, dana ini didapati mengutamakan sektor minyak dan gas. Klik sini untuk membaca prospektus.

Bila Untuk Melabur?

Adalah sukar untuk menentukan masa yang paling tepat untuk melabur. Maka bagi mengelakkan kesilapan 'timing', saya cadangkan jika anda ada satu jumlah besar, anda pecahkan kepada lima bahagian dan melabur setiap dua bulan. Ini bermakna pelaburan anda tidak terlalu terjejas jika harga komoditi atau saham berkaitan komoditi jatuh dalam tempoh enam bulan akan datang, kerana anda membeli pada harga purata.

Sekiranya anda membuat keputusan untuk melabur, pastikan ia sebahagian daripada pelaburan lain yang terpelbagai, dan tidak hanya meletakkan semua wang anda dalam dana komoditi, walaupun anda sangat yakin dengan potensinya kerana kita tahu bahawa tidak ada kepastian dalam dunia pelaburan.

Secara kesimpulan, jika anda rasa harga komoditi akan terus naik pada masa depan, dan anda ingin mengambil kesempatan daripadanya, dua dana patuh syariah ini memberikan cara yang mudah dan terpelbagai untuk melakukannya, dengan risiko yang lebih rendah berbanding melibatkan diri secara langsung dalam pasaran hadapan komoditi atau pasaran saham.

Nota: Maklumat lanjut mengenai feeder fund dan unit amanah secara umumnya boleh didapati dalam buku Panduan Pelaburan Unit Amanah.

26 Julai, 2010

Perisian Smartphone Percuma Di Getjar.com


Dapatkan pelbagai aplikasi bagi segala
jenis telefon pintar di sini


Baru-baru ini saya membaca tentang laman web www.getjar.com yang menawarkan pelbagai perisian percuma bagi segala jenis telefon pintar, termasuk Blackberry, HTC, Nokia, Samsung dan sebagainnya

Selepas mengunjunginya, saya dapati sungguh menarik kerana apabila anda masuk sahaja ke laman web (menerusi komputer), saya ditanya tentang telefon apa yang saya gunakan.

Soalan ini untuk memudahkan laman web mengenal pasti sama ada perisian tertentu yang ditawarkan boleh digunakan oleh telefon anda.

Di Getjar, tidak ada perisian berbayar. Yang ada ialah ia perisian demo, perisian adware (dengan iklan) atau perisian percuma sepenuhnya.

Terdapat pelbagai jenis perisian, dan tiga yang saya perolehi setakat ini ialah Quran, Terjemahan Sahih Muslim, Zakat Calculator dan Compound Interest Calculator.

Zakat Calculator menyediakan kaedah pengiraan zakat dan juga dalil dan juga penerangan terperinci tentang syarat, pengiraan dan jenis zakat.

Compound Interest Calculator, walaupun namanya Interest, tapi kita boleh menggunakannya untuk mengira compounded returns (atau pulangan terkompaun) bagi pelaburan kita.

Bagi aplikasi Islam pula, banyak yang ditawarkan, termasuk segala jenis perisian Quran dan juga terjemahan hadis. Anda boleh pilih yang mana sesuai dengan anda

Untuk memuat turun, anda boleh memuat turun dalam komputer dan kemudian install ke telefon anda atau anda boleh mencatatkan kod muat turun, kemudian gunakan telefon anda untuk melayari laman m.getjar.com dan masukkan kod tersebut.

28 Oktober, 2009

Kad Debit Maybank Visa

Kad untuk keluarkan tunai, membayar secara fizikal dan menerusi Internet dan memindah wang dari Paypal

Baru-baru ini kerajaan mengenakan yuran perkhidmatan RM50 untuk setiap kad kredit yang dimiliki. Yuran ini, saya rasa bertujuan mengutip hasil bagi kerajaan.

Selain itu langkah ini mempunyai manfaat sampingan untuk menghadkan penggunaan kad kredit yang terlalu berleluasa.

Kita boleh faham jika seseorang menggunakan dua kad kredit (Visa dan MasterCard) tetapi sekarang ini ada orang yang memiliki lebih dari dua kad dan dari pelbagai bank pula. Dengan yuran RM50 yang dikenakan, mungkin orang ramai akan tergerak hati untuk memotong kad kredit mereka yang jarang dipakai.

Kebanyakan kita telah mengetahui bahawa kad debit ialah alternatif urus niaga tanpa tunai yang baik kepada kad kredit. Salah satu kad yang saya suka dan guna ialah Kad Debit Maybank Visa (Maybank Visa Debit Card). Ia sebenarnya kombinasi kad ATM dan kad bayaran dan juga boleh digunakan untuk urus niaga dalam talian selain urus niaga pengeluaran wang Paypal.

Oleh kerana kad ini ialah kad untuk Akaun Bank sedia ada, anda tidak perlulah memindahkan wang ke dalam akaun kad debit anda setiap kali nilai habis. Jumlah yang ada dalam akaun anda ialah jumlah yang boleh anda belanjakan. Sebagai keselamatan anda boleh menetapkan had perbelanjaan bagi kad ini.

Tapi fungsi kad ATM dan kad bayaran adalah fungsi biasa sahaja dan tidaklah hebat. Yang menarik ialah kad ini boleh digunakan untuk membeli belah menerusi Internet dan juga didaftarkan di Paypal dan digunakan untuk mengeluarkan wang yang terkumpul dalam akaun Paypal ke akaun bank anda. Fungsi yang baru ditawarkan ini amat berharga bagi peniaga yang menjual beli menerusi Internet menggunakan kemudahan Paypal.

Cara mengaktifkan:

1. Layari laman maybank2u.com.my.
2. Klik Utilities
3. Klik pada Maybankard Secure Online Shopping Registration
4. Taip Nombor Kad dan maklumat lain.
5. Kemudian Save dan Activate.
6. Selepas itu anda perlu mendaftar kad ini di www.paypal.com
7. Pergi ke "Withdrawal"
8. Pilih "Withdraw funds to your card"
9. Daftar kad dan isikan maklumat lain yang dikehendaki

Yuran pengeluaran $5 akan dikenakan bagi setiap pengeluaran. Pastikan anda keluarkan jumlah besar sekaligus untuk mengurangkan kos dari segi peratus.

Anda tidak perlu bimbang tentang mata ganjaran kerana perbelanjaan menggunakan Kad Debit Maybank Visa ini juga diberikan mata ganjaran, sama seperti perbelanjaan kad kredit. Justeru anda tidak rugi apa-apa untuk memindahkan perbelanjaan anda daripada kad kredit kepada kad debit.

Secara peribadi, saya makin kerap menggunakan kad ini dalam urus niaga harian kerana saya dapat menentukan nilai sebenar wang dalam akaun selepas berbelanja. Jika kita gunakan kad kredit, kita mungkin rasa kita ada banyak wang dalam akaun, sedangkan perbelanjaan telah dibuat menggunakan kad kredit.

Pada pandangan saya, kad debit ini amat sesuai digunakan untuk membina disiplin kewangan selain melaksanakan urus niaga Internet dengan selamat.

02 September, 2009

Guna Shareinvestor/Bursa Station Untuk Kaji Saham

Laman sehenti untuk dapatkan segala maklumat syarikat

Jika anda sudah lama mengikuti blog ini, anda akan mendapati bahawa saya menggunakan carta daripada Bursa Station. Manakala dalam buku saya pula, saya menggunakan carta Shareinvestor. Maklumat tersebut digunakan dengan kebenaran pemilik kedua-dua laman web iaitu Shareinvestor.com. Kedua-duanya amat berguna untuk mengumpul maklumat saham.

Shareinvestor.com.my
Laman ini membolehkan anda mendapatkan pelbagai maklumat di suatu tempat dengan percuma. Anda tidak perlu membayar untuk mendapatkan khidmat ini. Paling berguna ialah kemudahan cartanya. Anda boleh melihat carta pergerakan harga saham dari 2 minggu hingga ke 5 tahun, untuk menentukan trend dan pergerakan harga.

Selain daripada carta, anda juga boleh mendapatkan maklumat harga semasa serta segala paparan penting, seperti kaunter paling aktif, paling menguntungkan, paling rugi dan sebagainya. Anda juga boleh melihat pergerakan semua indeks yang ada. Namun, maklumat harga ini lewat selama 15 minit.

Manfaat terakhir ialah bahagian Factsheet yang memberikan sedikit latar belakang mengenai syarikat, laman web korporat selain maklumat terperinci mengenai jual beli saham syarikat pada sesuatu hari.

Bursa Station Basic
Bursastation pula ialah khidmat langganan daripada syarikat yang sama pada kos lebih kurang RM20 sebulan. Jika anda lebih serius melabur, perkhidmatan ini amat berguna. Ia menawarkan segala yang ditawarkan oleh Shareinvestor, tetapi dengan banyak ciri tambahan.

Pertama sekali, anda boleh memasukkan portfolio saham pilihan anda. Dan anda boleh menyusun sehingga 5 portfolio berbeza. Justeru, anda tidak perlu tercari-cari harga saham-saham anda setiap kali. Buka portfolio dan harga semua saham anda sudah diperolehi.

Dari segi carta pula, lebih banyak ciri ditawarkan termasuk jenis dan skala carta (Cth Candlestick, Bar Chart dan Line Chart). Malah carta disediakan untuk tempoh sehingga 20 tahun dan saya dapati ciri ini amat berguna sekali. Selain itu anda juga boleh merangka carta membandingkan dua saham pada satu carta, serta menetapkan pelbagai petunjuk teknikal (amat sesuai untuk trader yang menggunakan technical analysis), termasuk purata bergerak dan volum.

Satu lagi manfaat besar ialah maklumat asas yang disediakan, terutamanya pelabur berasaskan fundamental seperti saya. Antaranya termasuk laporan suku tahunan, separuh tahunan dan tahunan yang terkini. Semua maklumat ini dipetik dari Bursa Malaysia, yang mempunyai hubungan perniagaan dengan Shareinvestor, tetapi diolah ke dalam format yang lebih berguna.

Bursa Station Professional
Ini adalah perkhidmatan paling canggih yang ditawarkan Shareinvestor. Menawarkan pelbagai ciri tambahan seperti Dynamic Charts, Penggera Saham dan Maklumat Asas Secara Streaming. Perkhidmatan ini jauh lebih mahal dan sesuai bagi pelabur institusi, sepenuh masa atau pedagang / spekulator serius yang mahukan maklumat pantas dan terperinci.

Sebagai pelabur sambilan, saya rasa langganan asas sudah mencukupi. Malah perkhidmaan pecuma Shareinvestor pun sudah cukup baik dan boleh dimanfaatkan. Cuma anda perlu bekerja lebih keras sedikit untuk mengumpulkan maklumat lain satu-persatu di laman web Bursa Malaysia. Diharapkan sumber ini sedikit sebanyak dapat mempertajamkan kemahiran pelaburan anda.

19 Ogos, 2009

Panduan Memanfaatkan Tabungan KWSP Anda

E-book Ini Jawab Segala Persoalan Tentang KWSP

Sebenarnya bagi ramai orang, KWSP ialah satu-satunya tabungan yang mereka ada untuk persaraan. Ini sememangnya menjadi lumrah kehidupan dalam zaman konsumer masa kini di mana kebanyakan orang lebih suka untuk berbelanja dan mendapati sukar untuk menabung. Justeru, jika anda ada masalah menabung, anda harus memanfaatkan sepenuhnya tabungan KWSP dan menambah simpanan yang ada. Malah anda juga boleh melaburkan simpanan anda dalam unit amanah untuk meningkatkan lagi pulangan yang anda terima (selagi anda tidak membuat kesilapan besar semasa memilih syarikat pengurus dana).

Razif Yusof merungkai segala persoalan anda tentang KWSP dalam sebuah e-book yang padat dan bermanfaat. Berikut adalah manfaat yang boleh anda perolehi:
  • Bagaimana menggandakan tabungan Akaun 1 simpanan KWSP anda dan mendapat dividen lebih tinggi.
  • Memohon daripada majikan anda untuk meningkatkan potongan KWSP dari 11% kepada 20%.
  • Menentukan keutamaan membayar hutang, membuat pelaburan dan simpanan.
  • Memanfaatkan Akaun 2 untuk mendapatkan modal untuk berniaga, melabur dan sebagainya.
  • Menyemak penyata KWSP tanpa perlu ke pejabat KWSP.
  • Mempelajari tentang alat kewangan dan cara menggunakannya.
  • Teknik yang betul mengurangkan hutang pinjaman rumah dengan duit KWSP.
Sekiranya anda tidak begitu pasti tentang cara untuk menyemak dan memanfaatkan tabungan KWSP anda, ebook ini sememangnya untuk anda. Dapatkan e-book KWSP: Satu Pendedahan pada harga RM20 sahaja.

Namun begitu, jika anda memang sudah fasih tentang KWSP, iaitu cara memaksimumkan tabungan, membuat pelaburan, mengeluarkan wang untuk tujuan khusus dan menyemak akaun menerusi Internet dan fungsi lain, maka buku ini bukan untuk anda.

Sebenarnya kebanyakan maklumat yang didapati di dana e-book ini boleh diperolehi dengan meluangkan masa menyemak laman web KWSP, bertanyakan soalan satu demi satu kepada pegawai KWSP dan juga bercakap dengan perancang kewangan.Tetapi tidak pasti sama ada anda sempat mengumpul maklumat atau merujuk di tempat yang betul, selain itu ia pasti mengambil masa yang lama.

Sekiranya anda mahukan sumber rujukan yang mudah dibaca dan boleh dimanfaatkan dengan serta-merta, dapatkan e-book KWSP: Satu Pendedahan.

16 Julai, 2009

Menabung Secara Automatik

Membina Harta Secara Berkala Tanpa Disiplin

Saya baru sahaja membaca buku The Automatic Millionaire oleh David Bach yang mengutarakan hanya dua konsep asas yang diketahui hampir semua orang tetapi ditambah dengan satu pembaharuan penting, iaitu 'Make It Automatic', atau lakukannya secara automatik.

Ramai yang sudah mengetahui tentang konsep tabung 10% daripada pendapatan atau konsep "pay yourself first" iaitu membuat tabungan dahulu, sebelum membelanjakan wang gaji atau pendaptan. Namun ramai sukar melakukannya kerana apabila wang gaji masuk terdapat pelbagai keperluan, hutang dan bayaran yang perlu dijelaskan.

Justeru, penulis mencadangkan agar kita melakukannya secara automatik. Iaitu buat arahan tetap (sama ada pergi ke bank atau melakukannya menerusi Internet) untuk menabung / melabur wang anda setiap bulan. Bagi golongan Bumiputera, ini anda boleh memindahkan wang anda ke ASB/Tabung Haji/Unit Amanah (boleh dilakukan menerusi Internet jika anda menggunakan Maybank2U, saya tidak pasti tentang bank lain). Bagi bukan Bumiputera, mereka boleh melabur dalam unit amanah.

Konsep ini sama seperti membayar cukai atau KWSP. Potongan dibuat secara automatik. Anda tidak nampak wang anda. Dengan cara ini, walaupun anda malas membuat belanjawan peribadi, malas pergi ke bank dan membuat tabungan setiap bulan, anda masih membina harta anda. Pendek kata, anda tetap menabung walaupun anda tidak berdisiplin.

Kita boleh bercakap tentang segala konsep pelaburan dan kewangan canggih tetapi hakikatnya ialah untuk hidup senang pada zaman persaraan, kita perlu membina asas dahulu dan hakikatnya menabung secara automatik adalah idea asas yang terlalu mudah sehingga mungkin dipandang rendah oleh sesetengah pihak.

Walau apa pun, saya sendiri bertekad untuk mengikuti konsep mudah yang dicadangkan mulai bulan depan. Sebelum ini saya tidak melakukannya secara automatik, dan saya dapati ada bulan yang saya terlupa menabung dan ada kalanya saya gunakan wang tabungan untuk tujuan lain.

Selain itu, penulis juga mencadangkan agar pinjaman perumahan dibayar dua minggu sekali (secara automatik) dan mengesyorkan pembayaran zakat (tithe) secara automatik. Cuba bayangkan, penulis barat pun mencadangkan bayaran zakat secara automatik! Mungkin kerana jika kita bayar setahun sekali, kita mendapati wang yang kita simpan untuk zakat sudah digunakan untuk tujuan lain.

Kadangkala, dalam usaha kita mempelajari dan mengamalkan konsep atau kaedah canggih, kita terlupa dengan konsep asas dan mudah yang boleh membawa manfaat kepada kita. Saya syorkan anda mencuba kaedah ini.