Walaupun pasaran semasa agak kurang menarik, inilah masa yang sesuai untuk meninjau beberapa saham yang undervalued untuk jangka panjang (3 - 5 tahun).
Satu daripadanya ialah Mega First Corporation (MFCB) yang baru melaksanakan terbitan hak tempoh hari untuk membiayai pembinaan Empangan Hidroelektrik Don Sahong di Laos.
Selain membina Empangan, syarikat juga turut menerima konsesi mengendalikan operasi menjana tenaga elektrik selama 25 tahun.
Empangan dijangka siap pada 2019 dan jika semua berjalan lancar, akan memberikan lonjakan ketara kepada keuntungan syarikat pada waktu itu
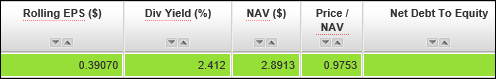
Lima ukuran kewangan penting syarikat yang memenuhi kriteria saya:
1. Nisbah P/E (4 suku terakhir): 6.26
2. Hasil dividen (4 suku terakhir) 6.15%
3. Harga/NTA = 0.5
4. Nisbah Hutang Ekuiti D/E = 0.19
5. Potensi meningkatkan untung masa depan
Pada suku terakhir, syarikat telah mula mencatatkan hasil daripada pembinaan Empangan ini, dan kesannya ialah untung lebih tinggi.
Namun begitu prestasi perniagaan sedia ada syarikat kurang menyerlah disebabkan oleh keadaan ekonomi semasa.
Analisis keputusan suku tahunan MFCB oleh Public Invest boleh didapati di laman i3investor: Mega First Bolstered by New Construction Revenue.
Harga Sasaran Public Invest ialah RM2.29 (BUY)
Keputusan suku tahunan syarikat pula boleh dibaca di bawah:
Pada pendapat saya, saham ini akan naik turun dalam tempoh terdekat, dan jika situasi ekonomi bertambah baik dan pembinaan Empangan Don Sahong berjalan lancar, ia berpotensi mencatat prestasi cemerlang menjelang 2019.
Jadi pelabur dalam saham ini adalah untuk jangka panjang. Jika tidak sekarang, boleh simpan dalam watchlist sehingga lebih hampir kepada penyiapan Empangan untuk mendapat kepastian.
Risiko pelaburan ialah sekiranya terdapat kelewatan atau masalah dalam pembinaan projek dan pembayaran.
Nota: Carta saham tidak begitu relevan kerana syarikat baru selesai menerbitkan saham baru menerusi terbitan hak dan carta tidak dilaraskan untuk transaksi tersebut.
Razali Razman ialah penulis ebook Panduan Asas Saham dan Membina Aset Kejayaan, Mencapai Kebebasan Kewangan serta buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah.
Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan
dan kaedah pembelian.
PERCUMA: Risalah 16 Sifat Value Investor Hebat
Untuk mendapatkan eRisalah percuma ini, pergi ke laman Facebook Labur Niaga dan tekan butang Like serta maklumkan saya pada bahagian ulasan (comment). Saya akan hantarkan fail menerusi Facebook Messenger. Jika tiada akaun Facebook, anda boleh emel saya di razali@laburniaga.com dan saya akan menghantarnya menerusi emel.
Memaparkan catatan dengan label Penyelidikan Saham. Papar semua catatan
21 Jun, 2016
15 Februari, 2016
Nak Beli Apple? Nilai Kadar Tukaran Dahulu
Ramai juga yang sedang menantikan iPhone 7 pada tahun ini, tetapi tidak ramai yang tahu bahawa sekarang agak mudah untuk membeli saham syarikat pengeluar iPhone tersebut.
Syarikat broker saham di Malaysia kini ada yang sudah menawarkan kemudahan jual beli saham antarabangsa, menjadikan pembelian saham asing lebih mudah.
Maka jika anda mahu mencontohi pembelian para pelabur terkenal, pelaburan kini boleh dibuat dengan sentuhan jari menerusi broker Malaysia.
Kembali kepada Apple (saya sengaja pilih saham ini kerana nama terkenal), kita boleh lihat bahawa harganya telah turun kebelakangan ini, dan ukuran fundamentalnya juga agak berpatutan.
Data daripada Yahoo Finance.
Harga saham semakin rendah kerana ramai pelabur yang berpendapat pertumbuhan Apple tidak lagi sehebat yang dijangkakan. Tetapi jika anda mempunyai pandangan sebaliknya, maka harga Apple kelihatan agak menarik.
Sama ada anda meraih untung bergantung kepada sama ada unjuran anda tepat atau tidak tentang potensi pertumbuhan produk Apple.
Tetapi sebelum ghairah membeli apa jua saham asing, anda perlu sedar bahawa ada satu lagi faktor yang perlu dinilai, iaitu faktor matawang.
Jika pada masa anda menjual, Ringgit telah mengukuh berbanding AS, maka keuntungan anda akan berkurangan sebanyak peratus kenaikan mata wang Ringgit.
Sebaliknya jika pada masa anda menjual, Ringgit semakin lemah berbanding AS, makan keuntungan anda lebih tinggi kerana turut mengambil kira keuntungan daripada pergerakan tukaran asing.
Kita lihat pergerakan antara Ringgit Malaysia dan USD dalam carta di bawah.
Maknanya sebelum anda tekan buy, pastikan anda membuat unjuran terlebih dahulu tentang pergerakan nilai mata wang pada masa depan, kerana ia akan mempengaruhi kadar untung/rugi anda apabila anda menjual saham ini kelak.
Razali Razman ialah penulis ebook Panduan Asas Saham dan Membina Aset Kejayaan, Mencapai Kebebasan Kewangan serta buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah. Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan dan kaedah pembelian. Untuk perkhidmatan bimbingan peribadi, klik Bimbingan Peribadi.
PERCUMA: Risalah 16 Sifat Value Investor Hebat
Untuk mendapatkan eRisalah percuma ini, pergi ke laman Facebook Labur Niaga dan tekan butang Like serta maklumkan saya pada bahagian ulasan (comment). Saya akan hantarkan fail menerusi Facebook Messenger. Jika tiada akaun Facebook, anda boleh emel saya di razali@laburniaga.com dan saya akan menghantarnya menerusi emel.
Label:
Pelaburan Saham,
Penyelidikan Saham
16 Oktober, 2015
Apakah Kriteria Paling Penting Dalam Penilaian Saham?
Pada pendapat saya, kriteria paling penting ialah untung dan pertumbuhan untung. Ini bermakna untung masa kini dan juga keupayaan meningkatkan untung pada masa depan.
Apabila menjalankan perniagaan sendiri dan melabur dalam sesuatu perniagaan, anda berniaga atau melabur kerana anda ingin meraih untung, yang diharapkan akan bertambah pada masa depan. Maka kriteria utama pelaburan saham seharusnya begitu.
Berapakah untung semasa syarikat berbanding harga semasanya dan adakah syarikat dijangka akan meningkatkan untungnya pada masa depan, iaitu lebih kurang 5 tahun akan datang? Inilah soalan utama yang patut dijawab dalam penyelidikan anda.
Sebagai pelabur kecil, angka untung yang patut diperhatikan ialah EPS atau pendapatan sesaham. EPS ini boleh dibandingkan dengan harga saham menerusi P/E ratio iaitu Harga Saham/Pendapatan Sesaham.
Lazimnya seorang pelabur berasaskan nilai atau value investor akan mengintai syarikat kukuh dengan P/E yang rendah tetapi P/E yang rendah tidak berguna jika untung syarikat akan mendatar atau turun dalam tempoh mendatang.
Dalam keadaan untung yang menurun, harga saham lazimnya tidak naik sehinggalah tanda-tanda pemulihan untung telah dilihat.
Syarikat yang mengekalkan untung mereka dalam keadaan ekonomi kurang baik juga mampu mengekalkan harga sahamnya walaupun pasaran saham secara keseluruhan jatuh.
Berikut adalah dua contoh syarikat yang langsung tidak terjejas oleh kejatuhan pasaran semasa disebabkan untung yang kukuh, iaitu MFCB dan Ajiya..
Perlu diingat bahawa ada dua faktor di sini, untung dan pertumbuhan untung. Ini bermakna jika syarikat tersebut mencatatkan untung hebat tahun ini kerana faktor luar biasa (contohnya kejatuhan Ringgit atau faktor lain) dan harganya sudah naik tinggi, jangan pula terburu-buru membeli pada harga tinggi itu.
Pembelian patut dibuat sebelum itu. Cuba bayangkan jika senario sebaliknya berlaku, adakah syarikat akan menambahkan untung pada masa depan jika Ringgit kukuh kembali?
Situasi pelaburan yang selalu saya cari ialah syarikat yang telah mencatatkan untung mantap dalam tempah 5 -10 tahun lepas, tetapi mengalami masalah dan untung menjunam pada tahun ini, menyebabkan kejatuhan harga saham.
Harga sahamnya akan meningkat kembali dan memberi pulangan lumayan kepada pelabur jika syarikat ini dapat mengembalikan untung ke tahap purata dan seterusnya meningkatkan lagi untung apabila ekonomi mula berkembang pesat.
Apabila menjalankan perniagaan sendiri dan melabur dalam sesuatu perniagaan, anda berniaga atau melabur kerana anda ingin meraih untung, yang diharapkan akan bertambah pada masa depan. Maka kriteria utama pelaburan saham seharusnya begitu.
Berapakah untung semasa syarikat berbanding harga semasanya dan adakah syarikat dijangka akan meningkatkan untungnya pada masa depan, iaitu lebih kurang 5 tahun akan datang? Inilah soalan utama yang patut dijawab dalam penyelidikan anda.
Sebagai pelabur kecil, angka untung yang patut diperhatikan ialah EPS atau pendapatan sesaham. EPS ini boleh dibandingkan dengan harga saham menerusi P/E ratio iaitu Harga Saham/Pendapatan Sesaham.
Lazimnya seorang pelabur berasaskan nilai atau value investor akan mengintai syarikat kukuh dengan P/E yang rendah tetapi P/E yang rendah tidak berguna jika untung syarikat akan mendatar atau turun dalam tempoh mendatang.
Dalam keadaan untung yang menurun, harga saham lazimnya tidak naik sehinggalah tanda-tanda pemulihan untung telah dilihat.
Syarikat yang mengekalkan untung mereka dalam keadaan ekonomi kurang baik juga mampu mengekalkan harga sahamnya walaupun pasaran saham secara keseluruhan jatuh.
Berikut adalah dua contoh syarikat yang langsung tidak terjejas oleh kejatuhan pasaran semasa disebabkan untung yang kukuh, iaitu MFCB dan Ajiya..
Bursa Malaysia
Pembelian patut dibuat sebelum itu. Cuba bayangkan jika senario sebaliknya berlaku, adakah syarikat akan menambahkan untung pada masa depan jika Ringgit kukuh kembali?
Situasi pelaburan yang selalu saya cari ialah syarikat yang telah mencatatkan untung mantap dalam tempah 5 -10 tahun lepas, tetapi mengalami masalah dan untung menjunam pada tahun ini, menyebabkan kejatuhan harga saham.
Harga sahamnya akan meningkat kembali dan memberi pulangan lumayan kepada pelabur jika syarikat ini dapat mengembalikan untung ke tahap purata dan seterusnya meningkatkan lagi untung apabila ekonomi mula berkembang pesat.
Razali Razman ialah penulis ebook Panduan Asas Saham dan buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah. Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan dan kaedah pembelian.
PERCUMA: Risalah 16 Sifat Value Investor Hebat
Untuk mendapatkan eRisalah percuma ini, pergi ke laman Facebook Labur Niaga dan tekan butang Like serta maklumkan saya pada bahagian ulasan (comment). Saya akan hantarkan fail menerusi Facebook Messenger. Jika tiada akaun Facebook, anda boleh emel saya di razali@laburniaga.com dan saya akan menghantarnya menerusi emel.
Label:
Pelaburan Saham,
Penyelidikan Saham
22 September, 2015
Dayang: Pelaburan Berpotensi Jangka Panjang
Dayang ialah sebuah syarikat yang terlibat dalam industri minyak dan gas, secara khususnya dalam khidmat penyenggaraan, pemasangan, pentauliahan, sewaan kapal marin dan spesifikasi teknikal kapal.
Syarikat ini ialah sebuah syarikat yang kukuh tetapi harga sahamnya terjejas teruk akibat kejatuhan harga minyak sejak lewat tahun lepas. Ada pembaca yang bertanya mengenai syarikat ini dan saya telah meninjau dan mendapati prestasinya agak kukuh,
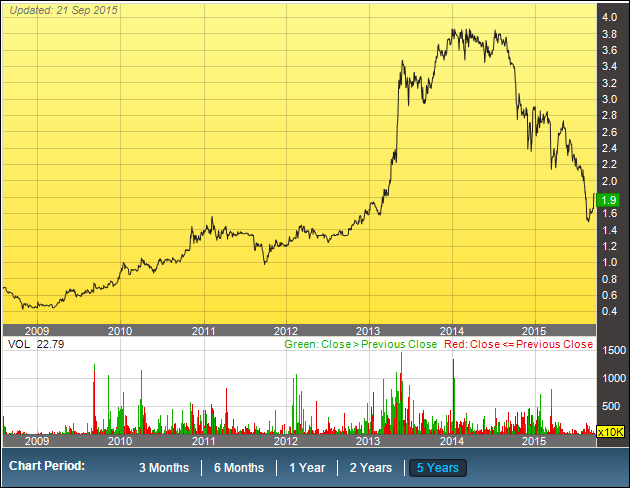
Jika kita melihat graf harga sahamnya sejak lima tahun lepas, kita dapat lihat kenaikan ketara dan kemudian junaman seiring kejatuhan harga minyak.
Prestasi suku tahunannya merosot, seperti yang dijangka pada suku tahun dan separuh tahun terbaru seiring kejatuhan harga minyak, tetapi kedudukannya masih mantap walaupun menghadapi keadaan semasa yang mencabar.
Tetapi sebelum tahun kewangan semasa, kita dapat lihat bahawa Dayang mencatatkan keputusan yang kukuh tahun demi tahun, dengan hasil dan keuntungan yang meningkat sepanjang tempoh tersebut.
Seterusnya kita lihat pula nisbah kewangan Dayang:
Apa yang saya lihat ialah sebuah syarikat kukuh dengan hutang bersih yang rendah dan keuntungan yang konsisten, walaupun ia merosot pada tahun semasa.
Saya telah memperolehi saham ini dan baru hendak menulis mengenainya apabila sahamnya telah naik kira-kira 20 sen dalam tempoh beberapa hari.
Situasi harga minyak masih tidak stabil dan saham ini nampak kukuh walaupun pada harga semasa. Tetapi jika ia jatuh kembali ke paras di bawah RM1.70, maka saya berpendapat harganya amat menarik.
Memandangkan paras harga minyak mentah sekarang, pelabur mungkin perlu menunggu untuk meraih untung. Rasanya saham ini sesuai untuk mereka yang mempunyai jangka masa pelaburan antara 1 - 5 tahun.
Mereka yang berminat untuk membaca laporan penyelidikan tentang Dayang boleh klik pautan berikut untuk mendapatkan analisis daripada Alliance, HLB dan Public Invest.
Nota: Pandangan ini adalah berasaskan keadaan pada masa posting ini ditulis dan mungkin tidak lagi sesuai apabila anda membacanya. Walau apa pun, ini hanya pendapat peribadi penulis dan pembaca perlu membuat penilaian sendiri terhadap apa jua pelaburan. Artikel ini bukan nasihat atau cadangan untuk membeli. Penulis mungkin memiliki atau berminat untuk memiliki saham yang dianalisis dalam blognya.
Syarikat ini ialah sebuah syarikat yang kukuh tetapi harga sahamnya terjejas teruk akibat kejatuhan harga minyak sejak lewat tahun lepas. Ada pembaca yang bertanya mengenai syarikat ini dan saya telah meninjau dan mendapati prestasinya agak kukuh,
Jika kita melihat graf harga sahamnya sejak lima tahun lepas, kita dapat lihat kenaikan ketara dan kemudian junaman seiring kejatuhan harga minyak.
Bursa Malaysia
Prestasi suku tahunannya merosot, seperti yang dijangka pada suku tahun dan separuh tahun terbaru seiring kejatuhan harga minyak, tetapi kedudukannya masih mantap walaupun menghadapi keadaan semasa yang mencabar.
Bursa Malaysia
Tetapi sebelum tahun kewangan semasa, kita dapat lihat bahawa Dayang mencatatkan keputusan yang kukuh tahun demi tahun, dengan hasil dan keuntungan yang meningkat sepanjang tempoh tersebut.
Laporan Tahunan Dayang
Seterusnya kita lihat pula nisbah kewangan Dayang:
shareinvestor.com.my
Apa yang saya lihat ialah sebuah syarikat kukuh dengan hutang bersih yang rendah dan keuntungan yang konsisten, walaupun ia merosot pada tahun semasa.
Saya telah memperolehi saham ini dan baru hendak menulis mengenainya apabila sahamnya telah naik kira-kira 20 sen dalam tempoh beberapa hari.
Situasi harga minyak masih tidak stabil dan saham ini nampak kukuh walaupun pada harga semasa. Tetapi jika ia jatuh kembali ke paras di bawah RM1.70, maka saya berpendapat harganya amat menarik.
Memandangkan paras harga minyak mentah sekarang, pelabur mungkin perlu menunggu untuk meraih untung. Rasanya saham ini sesuai untuk mereka yang mempunyai jangka masa pelaburan antara 1 - 5 tahun.
Mereka yang berminat untuk membaca laporan penyelidikan tentang Dayang boleh klik pautan berikut untuk mendapatkan analisis daripada Alliance, HLB dan Public Invest.
Nota: Pandangan ini adalah berasaskan keadaan pada masa posting ini ditulis dan mungkin tidak lagi sesuai apabila anda membacanya. Walau apa pun, ini hanya pendapat peribadi penulis dan pembaca perlu membuat penilaian sendiri terhadap apa jua pelaburan. Artikel ini bukan nasihat atau cadangan untuk membeli. Penulis mungkin memiliki atau berminat untuk memiliki saham yang dianalisis dalam blognya.
Razali Razman ialah penulis ebook Panduan Asas Saham dan buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah. Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan dan kaedah pembelian.
PERCUMA: Risalah 16 Sifat Value Investor Hebat
Untuk mendapatkan eRisalah percuma ini, pergi ke laman Facebook Labur Niaga dan tekan butang Like serta maklumkan saya pada bahagian ulasan (comment). Saya akan hantarkan fail menerusi Facebook Messenger. Jika tiada akaun Facebook, anda boleh emel saya di razali@laburniaga.com dan saya akan menghantarnya menerusi emel.
Label:
Pelaburan Saham,
Penyelidikan Saham
11 September, 2015
Penyelidikan Saham Percuma Langkah Demi Langkah
Dalam dunia maklumat tidak terbatas masa kini, pelbagai maklumat boleh didapati dengan beberapa klik sahaja. Sekarang seorang pelabur fundamental atau value investor boleh mendapatkan segala maklumat yang diperlukannya secara percuma.
Berikut adalah cadangan langkah demi langkah untuk mengumpulkan maklumat dan menyelidiki saham syarikat, tanpa sebarang kos:
A. Laman web Bursa Malaysia
B. Laman i3Investor.com
C. The EdgeMarkets
Berikut adalah cadangan langkah demi langkah untuk mengumpulkan maklumat dan menyelidiki saham syarikat, tanpa sebarang kos:
A. Laman web Bursa Malaysia
- Layari bahagian Listed Companies dan pilih syarikat yang berkenaan
- Klik pada Annual Report dan dapatkan dan baca laporan tahunan.
- Klik pada Company Website dan dapatkan maklumat latar belakang syarikat
- Pergi ke bahagian Latest Announcement dan cari laporan suku tahunan Syarikat
- Semak senarai pengumuman dalam Latest Announcement dan lihat maklumat penting lain seperti belian balik saham, jual beli pemegang saham utama, bayaran dividen dan sebagainya.
- Klik pada carta untuk melihat pergerakan saham dalam tempoh 5 tahun lepas
- Turun ke bahagian Research Report dan lihat sama ada terdapat Laporan Penyelidikan mengenai syarikat
B. Laman i3Investor.com
- Pergi ke kaman web i3Investor dan buat carian untuk saham yang ingin diselidiki
- Klik pada View Price Target Detail untuk melihat harga sasaran yang ditetapkan oleh firma penyelidikan
- Pergi ke Latest Headlines untuk meninjau berita terkini dan penyelidikan mengenai saham ini
- Skrol ke bahagian bawah sekali untuk melihat forum mengenai saham. Baca forum untuk meninjau apa-apa maklumat dan khabar angin tetapi jangan percaya sepenuhnya. Cuba sahkan dengan sumber lain
C. The EdgeMarkets
- Layari The EdgeMarkets. Log masuk dan taip nama saham anda dalam kotak pencarian
- Lihat markah Valuation dan Fundamental yang diberikan oleh laman ini
- Kaji Nisbah Penting berkenaan saham di bawah tajuk Key Ratios
- Kemudian klik ruang Comparison di bahagian atas untuk melihat perbandingan dengan syarikat dalam industri yang sama atau berkaitan
- Klik ruang Broker Reports untuk membaca laporan penyelidikan mengenai syarikat.
- Jika mahu, anda juga boleh membuat Watchlist anda sendiri dengan klik pada Watchlist di laman utama
Rasanya semua maklumat yang diperolehi cukup lengkap untuk membuat analisis sendiri, tanpa perlu melanggan kepada perkhidmatan berbayar. Maklumat ini boleh ditambah pula dengan data dan penyelidikan yang dibekalkan oleh broker anda sendiri.
Nota:
Saya melanggan shareinvestor.com.my pada harga kira-kira RM20 sebulan untuk memudahkan kerja dan pengiraan. Tetapi kebelakangan ini, hampir semua data yang saya perlukan boleh didapati percuma, cuma kena luangkan sedikit masa untuk mencari.
Malah sekarang buku Dynaquest pun tak banyak digunakan, walaupun saya rasa masih ada manfaatnya. Jika anda ada sumber maklumat berguna lain, harap dapat kongsikan dalam ruangan komen.
Razali Razman ialah penulis ebook Panduan Asas Saham dan buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah. Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan dan kaedah pembelian.
PERCUMA: Risalah 16 Sifat Value Investor Hebat
Untuk mendapatkan eRisalah percuma ini, pergi ke laman Facebook Labur Niaga dan tekan butang Like serta maklumkan saya pada bahagian ulasan (comment). Saya akan hantarkan fail menerusi Facebook Messenger. Jika tiada akaun Facebook, anda boleh emel saya di razali@laburniaga.com dan saya akan menghantarnya menerusi emel.
Label:
Pelaburan Saham,
Penyelidikan Saham
11 Ogos, 2015
Beli Selepas Pasaran, Ekonomi dan Politik Stabil Juga Boleh Capai Untung Memuaskan
Saya lihat beberapa Fundamental Investor sudah mula memberikan cadangan kepada pelabur untuk keluar dan mencari saham berkualiti yang murah.
Saya pun kini sedang meninjau sama ada untuk memindahkan beberapa saham daripada watchlist kepada buylist kerana harganya sudah lebih rendah daripada harga sasaran.
Cuma ada sedikit masalah. Terdapat ketidakpastian luar biasa dalam situasi politik Malaysia. Semalam, indeks jatuh hampir 30 mata. Nilai RM pun kian menyusut. Buat masa ini adalah hampir mustahil meramalkan apa yang bakal berlaku.
JIka anda mengikuti posting blog Inggeris saya dan juga blog ini, saya ada menulis tentang tentang beberapa risiko pasaran. Nampaknya keadaan mungkin lebih teruk daripada dijangka kerana situasi politik yang semakin meruncing.
Jika anda memang kuat semangat dan mempunyai jangka masa pelaburan 3 - 5 tahun, bila target buy price anda telah dicapai, anda boleh beli.
Tetapi ramai orang tidak begitu. Situasi tidak menentu membimbangkan mereka. Apa-apa pun boleh berlaku sekarang ini. Bagi yang tidak mahu ambil risiko, boleh tunggu sehingga terdapat maklumat lebih jelas.
Ini bermakna tunggu sehingga situasi politik dan ekonomi stabil dan pasaran telah menunjukkan tanda-tanda pemulihan untuk kembali membeli.
Anda mungkin terlepas lantunan besar pertama tetapi jika anda lihat sejarah pemulihan daripada kejatuhan ketara pasaran pada 1999 dan juga 2008 (lihat carta) anda akan dapati terdapat banyak masa untuk membeli dan meraih untung yang memuaskan, iaitu selepas keadaan telah stabil.
Tidak kira anda beli on the way down atau on the way up, pastikan anda membeli syarikat yang mampu meningkatkan untung dalam tempoh 2 - 5 tahun akan datang pada harga yang berpatutan.
Syarikat yang kukuh mempunyai kebarangkalian paling tinggi untuk melantun kembali selepas situasi telah reda.
Saya pun kini sedang meninjau sama ada untuk memindahkan beberapa saham daripada watchlist kepada buylist kerana harganya sudah lebih rendah daripada harga sasaran.
Cuma ada sedikit masalah. Terdapat ketidakpastian luar biasa dalam situasi politik Malaysia. Semalam, indeks jatuh hampir 30 mata. Nilai RM pun kian menyusut. Buat masa ini adalah hampir mustahil meramalkan apa yang bakal berlaku.
JIka anda mengikuti posting blog Inggeris saya dan juga blog ini, saya ada menulis tentang tentang beberapa risiko pasaran. Nampaknya keadaan mungkin lebih teruk daripada dijangka kerana situasi politik yang semakin meruncing.
FBM KCLI 5 tahun - Shareinvestor
Jika anda memang kuat semangat dan mempunyai jangka masa pelaburan 3 - 5 tahun, bila target buy price anda telah dicapai, anda boleh beli.
Tetapi ramai orang tidak begitu. Situasi tidak menentu membimbangkan mereka. Apa-apa pun boleh berlaku sekarang ini. Bagi yang tidak mahu ambil risiko, boleh tunggu sehingga terdapat maklumat lebih jelas.
Ini bermakna tunggu sehingga situasi politik dan ekonomi stabil dan pasaran telah menunjukkan tanda-tanda pemulihan untuk kembali membeli.
Anda mungkin terlepas lantunan besar pertama tetapi jika anda lihat sejarah pemulihan daripada kejatuhan ketara pasaran pada 1999 dan juga 2008 (lihat carta) anda akan dapati terdapat banyak masa untuk membeli dan meraih untung yang memuaskan, iaitu selepas keadaan telah stabil.
FBM KLCI 20 tahun. - Yahoo Finance
Tidak kira anda beli on the way down atau on the way up, pastikan anda membeli syarikat yang mampu meningkatkan untung dalam tempoh 2 - 5 tahun akan datang pada harga yang berpatutan.
Syarikat yang kukuh mempunyai kebarangkalian paling tinggi untuk melantun kembali selepas situasi telah reda.
Razali Razman ialah penulis ebook Panduan Asas Saham dan buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah. Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan dan kaedah pembelian.
PERCUMA: Risalah 16 Sifat Value Investor Hebat
Untuk mendapatkan eRisalah percuma ini, pergi ke laman Facebook Labur Niaga dan tekan butang Like serta maklumkan saya pada bahagian ulasan (comment). Saya akan hantarkan fail menerusi Facebook Messenger. Jika tiada akaun Facebook, anda boleh emel saya di razali@laburniaga.com dan saya akan menghantarnya menerusi emel.
Label:
Pelaburan Saham,
Penyelidikan Saham
02 Julai, 2015
Fitch Kekalkan Penarafan Malaysia: Naikkan Tinjauan Daripada Negatif Kepada Stabil
Fitch Ratings ialah sebuah agensi penarafan yang membuat analisis dan memberi penarafan kepada bon korporat dan hutang kerajaan di seluruh dunia menerusi analisis terperinci yang dilakukan.
Mengapa penarafan Fitch penting?
Ini sesuatu yang di luar dugaan dan bermakna pertemuan pegawai Kementerian Kewangan dengan Fitch pada awal Jun ini telah membuahkan hasil.
Kesannya ialah saham naik buat waktu ini kerana yield bagi hutang Kerajaaan Malaysia kekal. Kedua pelabur lebih yakin dengan kedudukan fiskal Malaysia walaupun masih ada kelemahan.
Mereka membuat keputusan tersebut kerana kedudukan defisit Malaysia yang sedikit lebih rendah, dan keyakinan mereka terhadap dua langkah utama yang menampung kejatuhan harga minyak, iaitu rasionalisasi subsidi dan juga pelaksanaan GST.
Ternyata bahawa pengurangan subsidi dan juga sumber hasil baru ini telah meningkatkan kedudukan kewangan kerajaan. Bagaimanapun, keadaan belum lagi cerah dan negara tetap menghadapi beberapa risiko yang saya senaraikan dua minggu lepas iaitu:
Kesimpulan yang boleh dibuat daripada keputusan penarafan Fitch ialah GST telah menyelamatkan Malaysia daripada diturunkan taraf akibat kesan kejatuhan harga minyak dan masalah lain seperti 1MDB.
Nota: Persoalan sama ada wajar atau tidak membebankan rakyat untuk 'menyelamatkan' negara adalah soal politik yang berada di luar skop blog ini dan mungkin saya sentuh dalam blog peribadi saya dalam tempoh terdekat.
Razali Razman ialah penulis ebook Panduan Asas Saham dan buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah. Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan dan kaedah pembelian.
Jika anda memerlukan khidmat rundingan & bimbingan pelaburan, sila klik Bimbingan & Rundingan.
PERCUMA: Risalah 16 Sifat Value Investor Hebat
Mengapa penarafan Fitch penting?
- Pulangan yang ditetapkan oleh pasaran terhadap hutang kerajaan berasaskan penarafan mereka mempunyai pengaruh terhadap pulangannya atau yield, yang juga akan mempengaruhi nilai saham.
- Menunjukkan keupayaan kerajaan membayar balik hutang.
- Memberikan gambaran tentang kekuatan fiskal dan kewangan sesebuah negara.
Ini sesuatu yang di luar dugaan dan bermakna pertemuan pegawai Kementerian Kewangan dengan Fitch pada awal Jun ini telah membuahkan hasil.
Kesannya ialah saham naik buat waktu ini kerana yield bagi hutang Kerajaaan Malaysia kekal. Kedua pelabur lebih yakin dengan kedudukan fiskal Malaysia walaupun masih ada kelemahan.
Mereka membuat keputusan tersebut kerana kedudukan defisit Malaysia yang sedikit lebih rendah, dan keyakinan mereka terhadap dua langkah utama yang menampung kejatuhan harga minyak, iaitu rasionalisasi subsidi dan juga pelaksanaan GST.
Ternyata bahawa pengurangan subsidi dan juga sumber hasil baru ini telah meningkatkan kedudukan kewangan kerajaan. Bagaimanapun, keadaan belum lagi cerah dan negara tetap menghadapi beberapa risiko yang saya senaraikan dua minggu lepas iaitu:
- Fed AS menaikkan kadar faedah.
- Kejatuhan pasaran bon global.
- Kemerosotan untung sesetengah syarikat di Malaysia.
- Potensi kejatuhan lanjut saham China, selepas naik dengan ketara.
- Pasaran hartanah di banyak negara dunia yang agak tinggi.
Kesimpulan yang boleh dibuat daripada keputusan penarafan Fitch ialah GST telah menyelamatkan Malaysia daripada diturunkan taraf akibat kesan kejatuhan harga minyak dan masalah lain seperti 1MDB.
Nota: Persoalan sama ada wajar atau tidak membebankan rakyat untuk 'menyelamatkan' negara adalah soal politik yang berada di luar skop blog ini dan mungkin saya sentuh dalam blog peribadi saya dalam tempoh terdekat.
Razali Razman ialah penulis ebook Panduan Asas Saham dan buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah. Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan dan kaedah pembelian.
Jika anda memerlukan khidmat rundingan & bimbingan pelaburan, sila klik Bimbingan & Rundingan.
PERCUMA: Risalah 16 Sifat Value Investor Hebat
Untuk mendapatkan eRisalah percuma ini, pergi ke laman Facebook Labur Niaga dan tekan butang Like serta maklumkan saya pada bahagian ulasan (comment). Saya akan hantarkan fail menerusi Facebook Messenger. Jika tiada akaun Facebook, anda boleh emel saya di razali@laburniaga.com dan saya akan menghantarnya menerusi emel.
Label:
Ekonomi,
Penyelidikan Saham
24 Jun, 2015
Berhati-Hati Apabila Menggunakan Nilai Aset Bersih Sebagai Kriteria Mencari Syarikat Undervalued
Walaupun paras untung sentiasa menjadi penentu akhir apabila menilai sesuatu saham, salah satu daripada kriteria sampingan yang saya gunakan dan pernah digunakan oleh beberapa pelabur tersohor yang menjadi anak murid Benjamin Graham ialah mengintai saham dengan harga yang lebih rendah daripada Nilai Aset Bersih (Net Asset Value).
Pada hakikatnya sesebuah perniagaan yang berdaya maju sepatutnya diperdagangkan pada harga lebih tinggi daripada nilai semua aset ditolak semua liabilitinya kerana perniagaan tersebut ada nilai yang dinamakan goodwill atau muhibah.
Ini kerana jika anda menubuhkan sebuah perniagaan baru dan membeli aset yang sama seperti syarikat yang sedia ada, anda masih belum boleh meraih untung kerana belum ada pelanggan dan tidak pasti sama ada anda boleh menjalankan perniagaan dengan jayanya dan anda juga tidak mempunyai jenama produk atau perkhidmatan seperti syarikat yang sedia ada.
Sebab itulah sepatutnya, sesebuah perniagaan mempunyai nilai lebih tinggi daripada nilai aset bersihnya sebagai sebuah going concern, iaitu operasi perniagaan berterusan.
Tetapi sejak pasaran saham jatuh sedikit lebih kurang setahun lepas, semakin banyak syarikat yang diperdagangkan di bawah nilai aset bersih. Dalam watchlish saya sahaja ada lebih 20, jadi bagi seluruh pasaran, pasti ada banyak lagi.
Tetapi ada beberapa perkara yang perlu kita beri perhatian apabila membeli syarikat yang mempunyai harga lebih rendah daripada NAB (P/NAV < 1).
Apabila membeli saham seperti ini, perkara paling penting yang perlu dipastikan ialah syarikat mampu meningkatkan untung pada masa depan, Jika tidak pada tahun semasa, sekurang-kurangnya pada tahun depan.
Lazimnya, keupayaan meningkatkan untung ialah faktor utama yang boleh memacu kenaikan harga saham. Di samping itu, jika syarikat tersebut mempunyai tahap hutang rendah atau langsung tiada hutang.
Walau apa pun, perlu diingat kaedah pelaburan ini ialah kaedah pelaburan untuk jangka panjang kerana mungkin memerlukan sedikit masa sebelum nilai syarikat dapat direalisasikan.
Razali Razman ialah penulis ebook Panduan Asas Saham dan buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah. Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan dan kaedah pembelian.
Jika anda memerlukan khidmat rundingan & bimbingan pelaburan, sila klik Bimbingan & Rundingan.
PERCUMA: Risalah 16 Sifat Value Investor Hebat
Pada hakikatnya sesebuah perniagaan yang berdaya maju sepatutnya diperdagangkan pada harga lebih tinggi daripada nilai semua aset ditolak semua liabilitinya kerana perniagaan tersebut ada nilai yang dinamakan goodwill atau muhibah.
Ini kerana jika anda menubuhkan sebuah perniagaan baru dan membeli aset yang sama seperti syarikat yang sedia ada, anda masih belum boleh meraih untung kerana belum ada pelanggan dan tidak pasti sama ada anda boleh menjalankan perniagaan dengan jayanya dan anda juga tidak mempunyai jenama produk atau perkhidmatan seperti syarikat yang sedia ada.
Sebab itulah sepatutnya, sesebuah perniagaan mempunyai nilai lebih tinggi daripada nilai aset bersihnya sebagai sebuah going concern, iaitu operasi perniagaan berterusan.
Tetapi sejak pasaran saham jatuh sedikit lebih kurang setahun lepas, semakin banyak syarikat yang diperdagangkan di bawah nilai aset bersih. Dalam watchlish saya sahaja ada lebih 20, jadi bagi seluruh pasaran, pasti ada banyak lagi.
shareinvestor.com.my (klik untuk besarkan)
Tetapi ada beberapa perkara yang perlu kita beri perhatian apabila membeli syarikat yang mempunyai harga lebih rendah daripada NAB (P/NAV < 1).
- Harganya jatuh sebab untung semakin merosot.
- Syarikat dilanda kontroversi atau isu berkaitan pengurusan (seperti Icon).
- Prospek masa depan hambar atau tidak cerah.
- Syarikat mengalami kerugian dan belum nampak prospek kembali pulih.
Apabila membeli saham seperti ini, perkara paling penting yang perlu dipastikan ialah syarikat mampu meningkatkan untung pada masa depan, Jika tidak pada tahun semasa, sekurang-kurangnya pada tahun depan.
Lazimnya, keupayaan meningkatkan untung ialah faktor utama yang boleh memacu kenaikan harga saham. Di samping itu, jika syarikat tersebut mempunyai tahap hutang rendah atau langsung tiada hutang.
Walau apa pun, perlu diingat kaedah pelaburan ini ialah kaedah pelaburan untuk jangka panjang kerana mungkin memerlukan sedikit masa sebelum nilai syarikat dapat direalisasikan.
Razali Razman ialah penulis ebook Panduan Asas Saham dan buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah. Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan dan kaedah pembelian.
Jika anda memerlukan khidmat rundingan & bimbingan pelaburan, sila klik Bimbingan & Rundingan.
PERCUMA: Risalah 16 Sifat Value Investor Hebat
Untuk mendapatkan eRisalah percuma ini, pergi ke laman Facebook Labur Niaga dan tekan butang Like serta maklumkan saya pada bahagian ulasan (comment). Saya akan hantarkan fail menerusi Facebook Messenger. Jika tiada akaun Facebook, anda boleh emel saya di razali@laburniaga.com dan saya akan menghantarnya menerusi emel.
Label:
Pelaburan Saham,
Penyelidikan Saham
17 Jun, 2015
Coastal Contracts Nampak Kukuh
Coastal Contracts ialah sebuah syarikat pembina kapal sokongan luar pesisir mengikut tempahan yang turut menyediakan perkhidmatan pembaikan dan penyenggaraan kapal. Syarikat ini telah lama saya perhatikan dan kini mula sampai ke harga yang boleh dikatakan berpatutan.
Coastal telah mencatatkan prestasi yang kukuh sejak tempoh lima tahun lepas, dengan pendapatan yang konsisten dan nilai asset bersih yang kian meningkat.
Walaupun perniagaan pembinaan kapal nampak terjejas akibat kelemahan sektor minyak dan gas, Coastal Contracts mempunyai buku tempahan bernilai RM2.4 bn yang memberikan keyakinan terhadap keupayaannya untuk terus mencatatkan untung sekurang-kurangnya untuk tempoh dua tahun akan datang.
Harga saham syarikat telah jatuh setahun lepas seiring dengan sentiment negatif perniagaan dan pasaran secara keseluruhan:
Berikut adalah ringkasan prestasi lima tahun lepas yang dipetik daripada laporan tahunan syarikat:
Harga penutupnya semalam, 16 Jun, ialah RM2.82. Berikut adalah ukuran penilaian yang saya gunakan untuk menilai saham ini. Data diambil dari Shareinvestor dan The EdgeMarkets.
Walau apa pun, saya rasa ini merupakan saham yang kukuh untuk jangka panjang. Malah KWSP juga baru sahaja menambah pegangan dalam saham ini, sedikit demi sedikit.
Nota: Pandangan ini adalah berasaskan keadaan pada masa posting ini ditulis dan mungkin tidak lagi sesuai apabila anda membacanya. Walau apa pun, ini hanya pendapat peribadi penulis dan pembaca perlu membuat penilaian sendiri terhadap apa jua pelaburan. Artikel ini bukan nasihat atau cadangan untuk membeli. Penulis mungkin memiliki atau berminat untuk memiliki saham yang dianalisis dalam blognya.
Razali Razman ialah penulis ebook Panduan Asas Saham dan buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah. Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan dan kaedah pembelian.
Jika anda memerlukan khidmat rundingan & bimbingan pelaburan, sila klik Bimbingan & Rundingan.
PERCUMA: Risalah 16 Sifat Value Investor Hebat
Coastal telah mencatatkan prestasi yang kukuh sejak tempoh lima tahun lepas, dengan pendapatan yang konsisten dan nilai asset bersih yang kian meningkat.
Walaupun perniagaan pembinaan kapal nampak terjejas akibat kelemahan sektor minyak dan gas, Coastal Contracts mempunyai buku tempahan bernilai RM2.4 bn yang memberikan keyakinan terhadap keupayaannya untuk terus mencatatkan untung sekurang-kurangnya untuk tempoh dua tahun akan datang.
Harga saham syarikat telah jatuh setahun lepas seiring dengan sentiment negatif perniagaan dan pasaran secara keseluruhan:
Bursa Malaysia
Berikut adalah ringkasan prestasi lima tahun lepas yang dipetik daripada laporan tahunan syarikat:
Laporan Tahunan 2014
Harga penutupnya semalam, 16 Jun, ialah RM2.82. Berikut adalah ukuran penilaian yang saya gunakan untuk menilai saham ini. Data diambil dari Shareinvestor dan The EdgeMarkets.
shareinvestor.com.my
The Edge Markets
Saham ini memenuhi hampir semua kriteria penilaian saya kecuali pulangan dividen sahaja. Syarikat juga tidak mempunyai hutang jangka panjang, menjadikannya saham yang agak menarik. Di samping itu, The Edge Markets memberikan penilaian Fundamental dan juga Valuation 3, angka tertinggi yang boleh diberikan.
Malah, syarikat baru mengumumkan data suku tahunan yang agak kukuh, dengan pendapatan sesaham 12.4 sen. Unjuran penganalisis bagi seluruh tahun ialah kira-kira 37 sen. Sasaran harga penganalis pula ialah RM3.35 oleh Ambank, RM3.47 oleh Alliance dan RM5.00 oleh Macquarie. Pandangan saya ialah ia boleh mencecah RM5 dalam keadaan pasaran positif.
Cuma buat tempoh enam bulan akan datang, mungkin sentimen pasaran saham dan ekonomi dunia akan mengekang sebarang kenaikan. Mereka yang berminat dengan saham ini sama ada boleh menunggu untuk penurunan lanjut dalam harga atau mendapatkannya sekarang.
Walau apa pun, saya rasa ini merupakan saham yang kukuh untuk jangka panjang. Malah KWSP juga baru sahaja menambah pegangan dalam saham ini, sedikit demi sedikit.
Nota: Pandangan ini adalah berasaskan keadaan pada masa posting ini ditulis dan mungkin tidak lagi sesuai apabila anda membacanya. Walau apa pun, ini hanya pendapat peribadi penulis dan pembaca perlu membuat penilaian sendiri terhadap apa jua pelaburan. Artikel ini bukan nasihat atau cadangan untuk membeli. Penulis mungkin memiliki atau berminat untuk memiliki saham yang dianalisis dalam blognya.
Razali Razman ialah penulis ebook Panduan Asas Saham dan buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah. Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan dan kaedah pembelian.
Jika anda memerlukan khidmat rundingan & bimbingan pelaburan, sila klik Bimbingan & Rundingan.
PERCUMA: Risalah 16 Sifat Value Investor Hebat
Untuk mendapatkan eRisalah percuma ini, pergi ke laman Facebook Labur Niaga dan tekan butang Like serta maklumkan saya pada bahagian ulasan (comment). Saya akan hantarkan fail menerusi Facebook Messenger. Jika tiada akaun Facebook, anda boleh emel saya di razali@laburniaga.com dan saya akan menghantarnya menerusi emel.
Label:
Pelaburan Saham,
Penyelidikan Saham
23 Mei, 2015
Nak Labur IPO? Baca Sendiri Prospektus! Meninjau IPO Dolphin
Bayangkan anda nak melabur sehingga seratus ribu ringgit untuk beli saham IPO. Atau anda mungkin nak pinjam jumlah itu untuk melanggan IPO tersebut. Tidakkah anda mahu tahu serba sedikit tentang syarikat? Atau anda selesa bergantung kepada laporan atau cadangan penganalisis atau laporan akhbar?
Saham IPO ialah seperti semua saham lain di pasaran, maka ia perlu dinilai sama seperti saham yang sudah tersenarai. Masalahnya ialah ia tiada track record sebagai saham tersenarai, jadi apa yang boleh kita gunakan untuk menilai hanyalah prospektus yang diterbitkan.
Prospektus mungkin mencecah beratus-ratus muka surat, tetapi jangan bimbang, anda hanya perlu membaca dengan teliti beberapa muka surat penting dan scan muka surat lain untuk maklumat berkenaan. Masa setengah jam hingga satu jam pun cukup, dan lebih teliti lebih baik.
Semua prospektus boleh didapati di Bursa Malaysia di bawah bahagian Company Anouncements/Prospectus. Klik sini untuk mendapatkannya.
Latar Belakang Syarikat
Sekurang-kurangnya ambil tahulah apa yang syarikat tersebut keluarkan, walaupun hasrat anda nak flip (menjual saham sejurus selepas disenaraikan) saham tersebut. Manalah tahu kalau harga tak naik sekurang-kurangnya anda ada back-up plan berasaskan nilai syarikat.
Latar belakang syarikat boleh didapati di muka surat awal prospektus.
Dolphin ialah sebuah syarikat pengeluar mesin pengilangan minyak sawit, industri yang tidak begitu glamor dan kurang mendapat perhatian lebih-lebih lagi kerana industri minyak sawit itu sendiri sedang mengalami tekanan akibat penurunan harga minyak sawit.
Bagaimanapun, syarikat tetap berjaya meningkatkan untung pada tahun 2014 dalam suasana industri yang mencabar.
Penyata Kewangan Proforma
Bahagian ini memaparkan Penyata Untung Rugi dan Lembaran Imbangan. Perkara paling penting untuk ditinjau ialah trend dan margin keuntungan bagi penyata untung rugi. Manakala bagi lembaran imbangan, antara lain lihat pada modal kerja (asset semasa tolak liabiliti semasa), paras hutang jangka panjang dan kedudukan tunai syarikat.
Matlamat anda (jika anda tahu membaca akaun) ialah untuk melihat sama ada kedudukan kewangan syarikat adakah kukuh.
Ringkasan Kewangan
Di sinilah maklumat asas mengenai valuation atau penilaian boleh didapati kerana di sini nilai per share atau sesaham digunakan. Ini penting kerana per share information adalah paling relevan bagi pelabur kecil.
Angka yang perlu diperhatikan di atas ialah adjusted EPS (pendapatan sesaham). Pada harga penyenaraian RM0.68 sen, PE ratio semasa (0.68/0.0546) bagi saham ini ialah lebih kurang 12. Ini bermakna saham ini ditawarkan pada nilai yang lebih murah daripada Malakoff yang dijual pada PE kira-kira 18.
Tawaran dibuat pada harga lebih murah kerana ia syarikat kecil, tiada nama dan pelabur mungkin tidak begitu yakin tentang kestabilan dan kebolehpercayaan untungnya.
Tetapi kita juga perlu bandingkan dengan syarikat lain dalam industri yang sama. Berasaskan kajian saya, syarikat CBIP dalam industri yang sama dengan track record lebih lama dan nama lebih besar boleh dibeli pada PE 11.5 sekarang ini.
Maklumat Penting Mengenai IPO
Di sini maklumat mengenai proses penyenaraian dan bilangan saham yang diterbitkan boleh didapati.
Satu lagi data penting ialah net asset value atau nilai aset bersih syarikat, pada RM0.36 sesaham berbanding harga tawaran RM0.68 sen sesaham.
Bagaimana Hasil IPO Digunakan
Kita juga ingin tahu bagaimana duit daripada IPO ini digunakan. Kadangkala IPO digunakan semata-mata untuk membeli saham daripada pemegang saham utama. Dalam kes ini ia digunakan di dalam syarikat. Cadangan penggunaannya juga nampak munasabah.
Maklumat Lain
Selain itu, ada pelbagai maklumat lain tentang syarikat dan anda boleh scan seluruh dokumen dan beri lebih perhatian kepada fakta yang anda rasa penting, contohnya siapakah pemilik saham utama dan pengarah syarikat dan latar bekalang mereka.
Di samping itu, jika ada laporan penyelidikan mengenai industri, anda boleh luangkan sedikit masa untuk membaca jika kelapangan. Dalam prospektus Dolphin, ada satu laporan industri yang amat berguna yang ditulis oleh Protege Associates. Maklumat tersebut berfaedah jika anda ingin memahami industri sawit dan mempunyai saham syarikat lain dalam industri.
Selain Daripada Prospektus
Selain daripada data dalam prospektus, terdapat beberapa faktor makro di luar syarikat yang akan mempengaruhi pergerakan harga saham, dan kepentingan maklumat ini adalah bergantung sama ada anda seorang flipper atau pelabur jangka panjang.
Keadaan Industri dan Ekonomi
Keadaan industri dan ekonomi akan mempengaruhi prestasi syarikat dan kita tidak boleh lari daripada menilai industri dan ekonomi apabila menilai syarikat. Bagi saya, potensi Dolphin ialah dalam jangka panjang, untuk pegangan 3 tahun seiring dengan pemulihan harga dan industri minyak sawit.
Laporan Penyelidikan
Anda juga boleh mencari laporan penyelidikan dan target price bagi saham IPO menerusi Internet. Lazimnya bagi IPO besar seperti Malakoff, banyak maklumat yang boleh didapati, tetapi bagi IPO kecil seperti Dolphin, tak ramai yang follow.
Sentimen Pasaran Semasa
Bagi flippers pula, sentimen pasaran saham apabila saham disenaraikan adalah perkara paling utama untuk menentukan sama ada anda boleh menjual saham pada keuntungan. Satu lagi indikator ialah tahap lebih langganan terhadap saham. Namun begitu, kita hanya boleh mengetahui tahap lebih langganan selepas permohonan telah ditutup, maka yang boleh kita nilai hanyalah ialah sentimen pasaran semasa.
Kadangkala syarikat yang bagus pun terjejas akibat sentimen pasaran.yang kurang baik. Jadi spekulator yang mahukan quick profit perlu mengambil kira perkara ini, terutamanya jika anda berhutang untuk membeli saham (sesuatu yang tidak saya syorkan)
Pandangan Peribadi
Bagi saya pada harga tawaran, nilai Dolphin boleh dianggap 'fair' bagi pelaburan antara 3 - 5 tahun. Cuma untuk syarikat lebih kecil, saya lebih suka PE 10 dan ke bawah sebelum beli, dengan potensi pertumbuhan untung pada tahun akan datang.
Pendek kata saya rasa nilainya saksama dan saya mungkin pertimbangkan beli di pasaran terbuka jika harganya sesuai dan selepas melihat keputusan untuk beberapa suku tahun akan datang. Atau dalam bahasa mudah, saya hanya beli jika rasa undervalued. Jika tidak, banyak saham lain yang ada di pasaran.
Bagi flippers pula, saya tak boleh nak cakap memandangkan sentimen pasaran semasa. Seperti kata orang putih, "Anything can happen".
Razali Razman ialah penulis ebook Panduan Asas Saham dan buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah. Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan dan kaedah pembelian.
Jika anda memerlukan khidmat rundingan & bimbingan pelaburan, sila klik Bimbingan & Rundingan.
PERCUMA: Risalah 16 Sifat Value Investor Hebat
Untuk mendapatkan eRisalah percuma ini, pergi ke laman Facebook Labur Niaga dan tekan butang Like serta maklumkan saya pada bahagian ulasan (comment). Saya akan hantarkan fail menerusi Facebook Messenger. Secara alternatif, jika tiada akaun Facebook, anda boleh emel saya di razali@laburniaga.com dan saya akan menghantarnya menerusi emel.
Label:
IPO,
Penyelidikan Saham
23 Mac, 2015
APM Automotive Kembali Dalam Radar
APM Automotive, yang dimiliki sebahagian besarnya oleh Tan Chong, ialah pengeluar komponen kenderaan terkemuka yang mengilang pelbagai produk termasuk sistem suspensi, alat penyaman udara, sistem elektrikal, kerusi dan juga komponen plastik.
Pada Mac 2012 saya ada menulis tentang saham ini, yang boleh dibeli pada harga lebih kurang RM4.62 pada waktu itu dan saham tersebut telah naik sehingga lebih RM6.
APM kembali dalam radar saya kerana ia kini memenuhi beberapa kriteria saya sebagai saham undervalued. Berikut adalah prestasi saham sejak 5 tahun lepas.
Razali Razman ialah penulis ebook Panduan Asas Saham dan buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah. Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan dan kaedah pembelian.
Syarikat ini adalah jenama yang terkenal dalam industri kereta dan merupakan pembekal kepada kebanyakan syarikat pengeluar kereta utama. APM Automotive juga telah mengembangkan operasinya di rantau ASEAN.
APM kembali dalam radar saya kerana ia kini memenuhi beberapa kriteria saya sebagai saham undervalued. Berikut adalah prestasi saham sejak 5 tahun lepas.
Bursa Malaysia
Pada Jumaat lepas, iaitu 20 Mac, saham ditutup pada harga RM4.42. Berikut adalah data penting tentang APM berasaskan kriteria fundamental yang saya utamakan.
shareinvestor.com.my
The Edge Markets
The Edge Markets memberikan penarafan Valuation 1.8 / 3 manakala penilaian Fundamental 2.5 / 3 diberikan.
Antara sebab saya mula kembali mempertimbangkan APM Automotive ialah seperti berikut:
- Nisbah PE telah turun lebih rendah daripada 10. Ini akan rendah bagi syarikat yang boleh dikatakan ada nama.
- Harga saham jauh lebih rendah daripada nilai asset bersih
- Pulangan dividen memuaskan
- Hampir tiada hutang
- Syarikat sedang membeli balik saham sendiri
Tetapi kelebihan ini perlu diimbangi keadaan berikut:
- Kemungkinan pasaran saham secara keseluruhan mengalami fasa penurunan
- Untung tahun semasa mungkin lebih rendah
- Mungkin perlu menunggu untuk tempoh tertentu sehingga nilai penuh direalisasi daripada saham
Untuk maklumat yang lebih lanjut, saya berikan sedikit latar belakang tentang prestasi masa lepas APM:
Laporan Tahunan APM Automotive
Kita dapat lihat prestasi masa lepasnya amat kukuh sekali dan saham ini jatuh kerana pendapatan sesaham turun sedikit tahun lepas, dan dijangka tahun ini juga tidak begitu hebat.
Tetapi berasaskan rekod cemerlang syarikat, sesiapa yang mempunyai tempoh pelaburan antara 3 hingga 5 tahun boleh mula mempertimbangkan saham ini.
Cuma perkara yang perlu diberi perhatian, bagi mereka yang berminat, ialah bila untuk membeli, iaitu sama ada menunggu sehingga harga turun lagi atau mula membeli sekarang.
Maklumat tambahan tentang APM juga boleh didapati di laman I3investor.
Nota: Pandangan ini adalah berasaskan keadaan pada masa posting ini ditulis dan mungkin tidak lagi sesuai apabila anda membacanya. Walau apa pun, ini hanya pendapat peribadi penulis dan pembaca perlu membuat penilaian sendiri terhadap apa jua pelaburan. Artikel ini bukan nasihat atau cadangan untuk membeli. Penulis mungkin memiliki atau berminat untuk memiliki saham yang dianalisis dalam blognya.
Razali Razman ialah penulis ebook Panduan Asas Saham dan buku Panduan Bijak Melabur, Petua Pelabur Tersohor dan Panduan Pelaburan Unit Amanah. Klik pada mana-mana tajuk buku untuk maklumat lanjut mengenai kandungan dan kaedah pembelian.
Label:
Pelaburan Saham,
Penyelidikan Saham
12 Februari, 2015
Menilai Saham Dengan The Edge Markets
Laman theedgemarkets.com sediakan kemudahan analisis asas percuma
Selain daripada laman web Bursa Malaysia dan juga I3investor, satu lagi laman yang menyediakan kemudahan analisis syarikat tersenarai secara percuma ialah The Edge Markets (www.theedgemarkets.com). Laman web ini dikendalikan oleh penerbit akhbar The Edge Financial Daily dan akhbar kewangan mingguan The Edge.
Untuk menikmati kemudahan analisis saham, para pengunjung perlu mendaftar terlebih dahulu. Kemudahan analisis boleh digunakan selepas itu.
Selepas mendaftar, untuk mencari saham yang dikehendaki, taip nama saham dalam kotak carian, atau klik sahaja pada nama syarikat apabila syarikat tersebut disebut dalam mana-mana artikel yang diterbitkan dalam web ini.
Malah, anda boleh membina dua watchlist untuk memantau saham yang menarik perhatian anda. Selepas membina watchlist anda boleh klik pada saham terkhusus untuk melihat maklumat kewangan dan penilaiannya.
Apa yang akan anda lihat ialah dashboard yang memberikan maklumat asas tentang sesuatu saham. Kita ambil contoh Petronas Chemicals Group atau PetChem.
Skrin utama atau Dashboard memaparkan carta harga saham selama setahun dan juga latar belakang ringkas tentang syarikat, penilaian dan kedudukan kewangannya seperti di bawah.
Ciri menarik yang saya dapati berguna di sini ialah Valuation, Fundamental dan Volatility. Bagi Valuation & Fundamental, markah yang diberikan ialah antara 0-3.
Fundamental menilai kekuatan kewangan asas syarikat, manakala Valuation pula mengukur sama ada harga semasa berpatutan berbanding tahap untung, pertumbuhan, aset dan juga dividen. Volatility, pula mengukur tahap turun naik harga syarikat, dan sesetengah pihak menganggap Volatility ialah satu cara untuk mengukur risiko.
Satu perkara menarik yang jelas boleh dilihat ialah syarikat yang kukuh perniagaannya (fundamental) tidak semestinya menarik dari segi penilaian (valuation) mungkin kerana harganya yang tinggi. Pada pendapat saya di sinilah satu kelebihan kemudahan The Edge Markets walaupun dalam ciri lain, ia kurang sedikit berbanding I3investor.
Seterusnya pada bahagian Chart (Carta), pembaca boleh merangka carta dengan parameter yang lebih spesifik, tetapi hanya untuk tempoh maksimum tiga tahun sahaja.
Satu lagi kelebihan bahagian ini ialah ia menyenaraikan syarikat yang sebanding atau syarikat dalam industri yang lebih kurang sama. Pelabur boleh memilih satu daripada syarikat ini dan membandingkan cartanya dengan syarikat yang dikaji.
Malah senarai ini mungkin boleh menunjukkan kita syarikat yang lebih menarik dari segi penilain dalam industri yang sama.
Maklumat penting seterusnya ialah Ratios atau nisbah kewangan. Butiran asas seperti di bawah disampaikan kepada pelabur. Walaupun tidak terperinci seperti laman Shareinvestor, perlu diingat bahawa kemudahan ini adalah percuma.
Dua lagi bahagian yang disediakan ialah Financials (kewangan) dan Related News, yang memberikan maklumat tentang akaun syarikat dan juga berita terkini, terutamanya daripada laman theedgemarkets.com.
Bagi saya, kemudahan ini berguna jika digabungkan dengan laman percuma dan berbayar lain kerana membawakan tiga sudut berbeza, iaitu penarafan Fundamental dan Valuation di samping menyenaraikan syarikat lain dalam industri yang sama bersama penarafannya sekali.
Nota: Jika anda ingin tahu tentang cara pelabur terkemuka dunia menggunakan maklumat kewangan seperti di atas untuk melabur, dapatkan buku Petua Pelabur Tersohor.
Selain daripada laman web Bursa Malaysia dan juga I3investor, satu lagi laman yang menyediakan kemudahan analisis syarikat tersenarai secara percuma ialah The Edge Markets (www.theedgemarkets.com). Laman web ini dikendalikan oleh penerbit akhbar The Edge Financial Daily dan akhbar kewangan mingguan The Edge.
Untuk menikmati kemudahan analisis saham, para pengunjung perlu mendaftar terlebih dahulu. Kemudahan analisis boleh digunakan selepas itu.
Selepas mendaftar, untuk mencari saham yang dikehendaki, taip nama saham dalam kotak carian, atau klik sahaja pada nama syarikat apabila syarikat tersebut disebut dalam mana-mana artikel yang diterbitkan dalam web ini.
Malah, anda boleh membina dua watchlist untuk memantau saham yang menarik perhatian anda. Selepas membina watchlist anda boleh klik pada saham terkhusus untuk melihat maklumat kewangan dan penilaiannya.
Apa yang akan anda lihat ialah dashboard yang memberikan maklumat asas tentang sesuatu saham. Kita ambil contoh Petronas Chemicals Group atau PetChem.
Fundamental menilai kekuatan kewangan asas syarikat, manakala Valuation pula mengukur sama ada harga semasa berpatutan berbanding tahap untung, pertumbuhan, aset dan juga dividen. Volatility, pula mengukur tahap turun naik harga syarikat, dan sesetengah pihak menganggap Volatility ialah satu cara untuk mengukur risiko.
Satu perkara menarik yang jelas boleh dilihat ialah syarikat yang kukuh perniagaannya (fundamental) tidak semestinya menarik dari segi penilaian (valuation) mungkin kerana harganya yang tinggi. Pada pendapat saya di sinilah satu kelebihan kemudahan The Edge Markets walaupun dalam ciri lain, ia kurang sedikit berbanding I3investor.
Seterusnya pada bahagian Chart (Carta), pembaca boleh merangka carta dengan parameter yang lebih spesifik, tetapi hanya untuk tempoh maksimum tiga tahun sahaja.
Satu lagi kelebihan bahagian ini ialah ia menyenaraikan syarikat yang sebanding atau syarikat dalam industri yang lebih kurang sama. Pelabur boleh memilih satu daripada syarikat ini dan membandingkan cartanya dengan syarikat yang dikaji.
Malah senarai ini mungkin boleh menunjukkan kita syarikat yang lebih menarik dari segi penilain dalam industri yang sama.
Maklumat penting seterusnya ialah Ratios atau nisbah kewangan. Butiran asas seperti di bawah disampaikan kepada pelabur. Walaupun tidak terperinci seperti laman Shareinvestor, perlu diingat bahawa kemudahan ini adalah percuma.
Bagi saya, kemudahan ini berguna jika digabungkan dengan laman percuma dan berbayar lain kerana membawakan tiga sudut berbeza, iaitu penarafan Fundamental dan Valuation di samping menyenaraikan syarikat lain dalam industri yang sama bersama penarafannya sekali.
Nota: Jika anda ingin tahu tentang cara pelabur terkemuka dunia menggunakan maklumat kewangan seperti di atas untuk melabur, dapatkan buku Petua Pelabur Tersohor.
Label:
Pelaburan Saham,
Penyelidikan Saham
Langgan:
Catatan (Atom)