Volatiliti tinggi enam bulan akan datang, tapi ekonomi tak mungkin gawat
Ramai yang bimbang bahawa kesan krisis Eropah akan menjejaskan situasi pertumbuhan global, kerana para penganalisis khuatir bahawa Eropah akan menyebabkan Amerika dan Asia kembali gawat.
Namun begitu berasaskan data yang terkini, terutamanya dari Amerika, keadaan tidak seburuk yang disangka, dengan ekonomi Amerika berkembang lebih 2% pada suku ketiga.
Bagi Malaysia pula, pertumbuhan dijangka berada antara 4.5% - 5% tahun ini. Perkara yang membimbangkan pemimpin dunia ialah jika keadaan bertambah buruk di Eropah, kesan akan dirasai di seluruh dunia.
Tetapi satu perkara yang perlu diingat ialah keadaan di Eropah ialah sesuatu yang sudah dijangka dan disebut-sebut oleh para penganalisis dan orang ramai.
Fenomena penting yang diperhatikan oleh pelabur tersohor Ken Fisher ialah apabila pasaran telah menyebut-nyebut, mengetahui atau meramalkan sesuatu peristiwa, keadaan tersebut dianggap telah 'discounted' atau telah diambil kira di pasaran.
Apabila sesuatu telah diambil kira menerusi maklumat yang sedia ada, kuasanya untuk menggerakkan pasaran tidak begitu kuat kerana menurut beliau hanya kejutan (sama ada positif atau negatif) yang mampu menggerakkan pasaran.
Satu contoh yang baik ialah pada awal tahun ini, hampir semua penganalisis meramalkan pasaran akan naik sehingga ke 1,600 - 1700 mata. Tetapi pasaran dikejutkan dengan beberapa faktor seperti gempa bumi Jepun dan krisis di Eropah, menyebabkan ramalan tersebut tidak mungkin menjadi kenyataan.
Sudah tentu volatiliti akan terus dirasai dalam tempoh enam bulan akan datang di mana pergerakan pasaran yang ketara, sama ada turun atau naik akan berlaku, seiring dengan berita yang keluar dari Eropah.
Selain itu, pasti beberapa negara Eropah sendiri akan mengalami kemelesetan ekonomi. Tetapi melainkan berlaku krisis perbankan sangat serius dengan tiada campur tangan secara positif, keadaan tidak mungkin melarat begitu teruk sehingga ke seluruh dunia.
Situasi masih belum reda tetapi bagi kita di Malaysia, saya berpendapat ada banyak syarikat yang mampu menngharungi tempoh satu tahun akan datang dengan terus mengekalkan paras keuntungan.
13 November, 2011


07 November, 2011
Industri Logistik Berpotensi Besar
Syarikat logistik catat untung tinggi, harga saham undervalued
Sebagai sebuah negara perdagangan, semua sektor industri Malaysia amat bergantung kepada logistik dan pengangkutan untuk mengeksport dan mengimport bahan mentah atau barangan siap.
Satu sektor di mana syarikatnya kurang mendapat perhatian berbanding industri lain di mana Malaysia mempunyai kekuatan seperti minyak sawit, sarung tangan getah dan perbankan Islam ialah industri logistik, yang boleh diumpamakan sebagai pelincir yang melancarkan perjalanan perdagangan tempatan dan antarabangsa.
Dalam industri ini, setakat ini saya melihat tiga syarikat yang berpotensi memberikan ganjaran kepada pemegang saham, dengan satu daripadanya telah naik tempoh hari manakala dua lagi masih lagi kelihatan undervalued.
Century Logistics
Syarikat ini diperdagangkan pada anggaran Forward P/E kurang daripada 5 pada harga penutup RM1.60 minggu lepas. Selain itu, Century juga telah mencatatkan keuntungan selama lima tahun berturut-turut walaupun semasa krisis kewangan 2008/2009. Nisbah Harga/Aset Bersih (P/BV) ialah lebih kurang 0.7. Hampir kesemua penganalisis yang mengikuti syarikat ini mempunyai penarafan 'buy' terhadap syarikat.


Sebagai sebuah negara perdagangan, semua sektor industri Malaysia amat bergantung kepada logistik dan pengangkutan untuk mengeksport dan mengimport bahan mentah atau barangan siap.
Satu sektor di mana syarikatnya kurang mendapat perhatian berbanding industri lain di mana Malaysia mempunyai kekuatan seperti minyak sawit, sarung tangan getah dan perbankan Islam ialah industri logistik, yang boleh diumpamakan sebagai pelincir yang melancarkan perjalanan perdagangan tempatan dan antarabangsa.
Dalam industri ini, setakat ini saya melihat tiga syarikat yang berpotensi memberikan ganjaran kepada pemegang saham, dengan satu daripadanya telah naik tempoh hari manakala dua lagi masih lagi kelihatan undervalued.
Century Logistics
Syarikat ini diperdagangkan pada anggaran Forward P/E kurang daripada 5 pada harga penutup RM1.60 minggu lepas. Selain itu, Century juga telah mencatatkan keuntungan selama lima tahun berturut-turut walaupun semasa krisis kewangan 2008/2009. Nisbah Harga/Aset Bersih (P/BV) ialah lebih kurang 0.7. Hampir kesemua penganalisis yang mengikuti syarikat ini mempunyai penarafan 'buy' terhadap syarikat.

Dipetik daripada Bursa Malaysia
Freight Management
Syarikat ini diperdagangkan pada P/E lebih kurang 7 pada harga penutup RM1.06 pada minggu lepas. Freight juga mencatatkan keuntungan selama 5 tahun berturut-turut, walaupun dalam krisis kewangan 2008/2009. Syarikat ini membayar dividen 5 sen, memberikan pulangan dividen lebih kurang 4.7% pada harga semasa. Para penganalisis yang mengikuti Freight menetapkan penarafan 'buy' kepada syarikat.

Dipetik daripada Bursa Malaysia
Konsortium Logistik
Satu lagi syarikat yang mencatatkan prestasi yang agak baik ialah Konsortium Logistik. Namun begitu, baru-baru ini Ekuinas telah mengumumkan akan mengambil alih majoriti saham Konsortium Logistik pada harga RM1.55 yang dijangka mencetus tawaran awam mandatori. Seperti yang kita lihat, harga saham Konsortium Logistik telah naik disebabkan pengumuman ini dan potensi untung hanya wujud jika harga tawaran dinaikkan kepada RM1.60 atau lebih.

Dipetik daripada Bursa Station
Menurut satu laporan akhbar, industri logistik dijangka berkembang lebih pantas daripada KDNK negara dan ini merupakan antara salah satu faktor Ekuinas mengambil alih Konsortium Logistik.
Kita tahu bahawa tempoh 6 - 9 bulan akan datang masih tidak menentu bagi ekonomi global disebabkan oleh krisis Eropah. Mungkin saham logistik hanya akan mula mencapai nilai penuhnya selepas tempoh tersebut. Justeru pelaburan seperti ini hendaklah dianggap sebagai pelaburan jangka panjang.
Walau apa pun, syarikat logistik kita lebih terlibat dalam pengangkutan intra-Asia dan tidak mungkin terjejas teruk dengan kegawatan di Eropah.
Pada pendapat saya, industri ini mempunyai potensi besar, terutamanya syarikat utama dalam industri ini yang masih belum lagi menarik perhatian dan minat pelabur.
01 November, 2011
PM Greece Umum Referendum, Gugat Pasaran
Jejaskan keputusan yang dicapai di sidang kemuncak Eropah tempoh hari
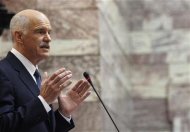
Perdana Menteri Greece, George Papandreou (gambar) hari ini mengumumkan bahawa beliau akan mengadakan referendum untuk meminta pandangan rakyat Greece sama ada untuk menerima pakej 'bailout' terbaru Kesatuan Eropah.
Dalam persetujuan yang dibuat Khamis lepas, para pemimpin Kesatuan Eropah, yang diterajui Nicholas Sarkozy dan Angela Merkel telah mendapatkan kata sepakat untuk meminta bank pemiutang untuk menerima potongan hutang 50% bagi Greece selain daripada meningkatkan dana bailout bagi menangani krisis semasa.
Persoalannya ialah mengapa Perdana Menteri Greece membuat keputusan demikian sedangkan negara mereka hampir (atau sudah) muflis dan memerlukan dana?
Sebabnya ialah sebarang dana yang diberikan datang dengan syarat di mana mereka perlu melaksanakan austerity measures atau langkah mengurangkan perbelanjaan yang pasti membebankan rakyat Greece.
Berasaskan soal selidik yang dilakukan, 60% daripada penduduk Greece kurang senang dengan pakej bailout yang diterima oleh Greece. Justeru adalah tidak menghairankan jika Perdana Menteri Greece mahukan sokongan rakyat sebelum menerima pakej ini.
Namun begitu, tanpa pakej ini, Greece mungkin menghadapi kemuflisan dan tidak dapat membayar gaji kakitangan Kerajaan mereka. Malah sesetengah pengulas mengatakan bahawa jika penduduk Greece menyatakan 'Tidak', maka Greece mungkin terpaksa keluar dari zon Euro.
Ternyata tindakan Perdana Menteri Greece ini tidak dijangka dan mengejutkan pasaran, dan reaksi awalnya sudah tentulah negatif. Tetapi kesan sebenar hanya akan dilihat dalam tempoh beberapa hari lagi, berasaskan perkembangan politik di Greece dan Eropah.
Adakah ini exogenous shock yang menyebabkan ekonomi Eropah dan global goyah, yang seterusnya menular ke Italy dan Sepanyol atau mungkinkah para pemimpin Euro dapat mengawal kembali keadaan dalam tempoh terdekat?
Kita hanya boleh tunggu dan lihat.
Perdana Menteri Greece, George Papandreou (gambar) hari ini mengumumkan bahawa beliau akan mengadakan referendum untuk meminta pandangan rakyat Greece sama ada untuk menerima pakej 'bailout' terbaru Kesatuan Eropah.
Dipetik daripada Yahoo Finance
Dalam persetujuan yang dibuat Khamis lepas, para pemimpin Kesatuan Eropah, yang diterajui Nicholas Sarkozy dan Angela Merkel telah mendapatkan kata sepakat untuk meminta bank pemiutang untuk menerima potongan hutang 50% bagi Greece selain daripada meningkatkan dana bailout bagi menangani krisis semasa.
Persoalannya ialah mengapa Perdana Menteri Greece membuat keputusan demikian sedangkan negara mereka hampir (atau sudah) muflis dan memerlukan dana?
Sebabnya ialah sebarang dana yang diberikan datang dengan syarat di mana mereka perlu melaksanakan austerity measures atau langkah mengurangkan perbelanjaan yang pasti membebankan rakyat Greece.
Berasaskan soal selidik yang dilakukan, 60% daripada penduduk Greece kurang senang dengan pakej bailout yang diterima oleh Greece. Justeru adalah tidak menghairankan jika Perdana Menteri Greece mahukan sokongan rakyat sebelum menerima pakej ini.
Namun begitu, tanpa pakej ini, Greece mungkin menghadapi kemuflisan dan tidak dapat membayar gaji kakitangan Kerajaan mereka. Malah sesetengah pengulas mengatakan bahawa jika penduduk Greece menyatakan 'Tidak', maka Greece mungkin terpaksa keluar dari zon Euro.
Ternyata tindakan Perdana Menteri Greece ini tidak dijangka dan mengejutkan pasaran, dan reaksi awalnya sudah tentulah negatif. Tetapi kesan sebenar hanya akan dilihat dalam tempoh beberapa hari lagi, berasaskan perkembangan politik di Greece dan Eropah.
Adakah ini exogenous shock yang menyebabkan ekonomi Eropah dan global goyah, yang seterusnya menular ke Italy dan Sepanyol atau mungkinkah para pemimpin Euro dapat mengawal kembali keadaan dalam tempoh terdekat?
Kita hanya boleh tunggu dan lihat.
26 Oktober, 2011
Hutang Kerajaan Terlalu Tinggi?
Walaupun ramai yang khuatir, jawapannya adalah tidak buat masa ini
Baru-baru ini hutang kerajaan Malaysia telah meningkat kepada RM407 billion. Namun begitu angka mutlak tidaklah begitu penting, sebaliknya perkara yang perlu diteliti ialah nisbah hutang kerajaan berbanding dengan KDNK.
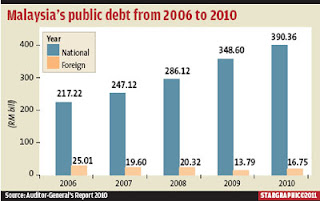
Buat tahun kedua, berturut-turut, hutang kerajaan Malaysia mencecah paras lebih 50% daripada KDNK dan perkara ini membimbangkan para penganalisis dan menjadi bahan berita di akhbar.
Pada tahun 2010, paras hutang tempatan Malaysia berada pada tahap 53.1% daripada KDNK, dan hampir kepada had hutang sebanyak 55% yang ditetapkan di bawah Akta Pinjaman (Tempatan) 1959.
Sementara itu, hutang asing yang boleh diraih oleh Malaysia pula dihadkan kepada RM35 bilion sahaja.
Sekiranya had ini sentiasa dipatuhi, hutang Kerajaan Malaysia tidak akan mencapai paras yang membahayakan. Perlu diingat bahawa nisbah hutang kepada KDNK jauh lebih tinggi di sesetengah negara lain.
Tidak dinafikan bahawa paras hutang ini perlu dan boleh dikurangkan tetapi sekarang bukan masanya untuk mengurangkan hutang dengan ketara disebabkan keadaan ekonomi dunia.
Saya setuju dengan langkah yang diambil pada masa ini untuk meneruskan perbelanjaan kerajaan dan mengekalkan paras hutang sedia ada untuk satu dua tahun lagi, sebelum mengurangkannya secara beransur-ansur apabila ekonomi mula stabil, dengan matlamat mencapai belanjawan seimbang.
Ada sesetengah pengulas mahu Malaysia melakukan 'austerity drive', iaitu mengawal perbelanjaan dengan ketara untuk mengurangkan paras hutang tetapi tindakan ini kemungkinan besar akan menjejaskan pertumbuhan ekonomi.
Saya setuju bahawa kita perlu menangani pembaziran dan ketirisan yang berlaku dalam perbelanjaan Kerajaan. Langkah membasmi pembaziran mungkin boleh mengurangkan hutang antara 0.5 - 2%.
Tetapi, berasaskan keadaan semasa, perbelanjaan Kerajaan diperlukan, terutamanya belanja ke atas pembinaan infrastruktur.
Kita mempunyai undang-undang amat rasional yang menetapkan had hutang pada 55% daripada KDNK. Jika had ini dipatuhi, paras hutang kita adalah di paras yang boleh ditampung dan tidak membahayakan.
Mungkin ramai yang bertanya buat apa berhutang banyak sangat? Kenapa tak boleh kurangkan sahaja? Sebenarnya Kerajaan boleh melakukannya tetapi kos kepada kebajikan rakyat agak ketara jika perbelanjaan dikurangkan secara mendadak
Isu hutang kerajaan dan defisit bukan sesuatu yang straightfoward di mana kita kurangkan hutang secara automatik bermakna sudah tentu bagus untuk kita.
Sememangnya kalau boleh kita perlu kurangkan hutang bersih kita ke tahap lebih rendah, tetapi mungkin perlu dilakukan secara beransur-ansur dan pada masa yang sesuai.
Pada pendapat saya, ini patut dilakukan apabila ekonomi mencapai pertumbuhan kukuh dan keadaan global mengizinkan, bukannya sekarang.
Baru-baru ini hutang kerajaan Malaysia telah meningkat kepada RM407 billion. Namun begitu angka mutlak tidaklah begitu penting, sebaliknya perkara yang perlu diteliti ialah nisbah hutang kerajaan berbanding dengan KDNK.

Dipetik daripada akhbar The Star
Buat tahun kedua, berturut-turut, hutang kerajaan Malaysia mencecah paras lebih 50% daripada KDNK dan perkara ini membimbangkan para penganalisis dan menjadi bahan berita di akhbar.
Pada tahun 2010, paras hutang tempatan Malaysia berada pada tahap 53.1% daripada KDNK, dan hampir kepada had hutang sebanyak 55% yang ditetapkan di bawah Akta Pinjaman (Tempatan) 1959.
Sementara itu, hutang asing yang boleh diraih oleh Malaysia pula dihadkan kepada RM35 bilion sahaja.
Sekiranya had ini sentiasa dipatuhi, hutang Kerajaan Malaysia tidak akan mencapai paras yang membahayakan. Perlu diingat bahawa nisbah hutang kepada KDNK jauh lebih tinggi di sesetengah negara lain.
Tidak dinafikan bahawa paras hutang ini perlu dan boleh dikurangkan tetapi sekarang bukan masanya untuk mengurangkan hutang dengan ketara disebabkan keadaan ekonomi dunia.
Saya setuju dengan langkah yang diambil pada masa ini untuk meneruskan perbelanjaan kerajaan dan mengekalkan paras hutang sedia ada untuk satu dua tahun lagi, sebelum mengurangkannya secara beransur-ansur apabila ekonomi mula stabil, dengan matlamat mencapai belanjawan seimbang.
Ada sesetengah pengulas mahu Malaysia melakukan 'austerity drive', iaitu mengawal perbelanjaan dengan ketara untuk mengurangkan paras hutang tetapi tindakan ini kemungkinan besar akan menjejaskan pertumbuhan ekonomi.
Saya setuju bahawa kita perlu menangani pembaziran dan ketirisan yang berlaku dalam perbelanjaan Kerajaan. Langkah membasmi pembaziran mungkin boleh mengurangkan hutang antara 0.5 - 2%.
Tetapi, berasaskan keadaan semasa, perbelanjaan Kerajaan diperlukan, terutamanya belanja ke atas pembinaan infrastruktur.
Kita mempunyai undang-undang amat rasional yang menetapkan had hutang pada 55% daripada KDNK. Jika had ini dipatuhi, paras hutang kita adalah di paras yang boleh ditampung dan tidak membahayakan.
Mungkin ramai yang bertanya buat apa berhutang banyak sangat? Kenapa tak boleh kurangkan sahaja? Sebenarnya Kerajaan boleh melakukannya tetapi kos kepada kebajikan rakyat agak ketara jika perbelanjaan dikurangkan secara mendadak
Isu hutang kerajaan dan defisit bukan sesuatu yang straightfoward di mana kita kurangkan hutang secara automatik bermakna sudah tentu bagus untuk kita.
Sememangnya kalau boleh kita perlu kurangkan hutang bersih kita ke tahap lebih rendah, tetapi mungkin perlu dilakukan secara beransur-ansur dan pada masa yang sesuai.
Pada pendapat saya, ini patut dilakukan apabila ekonomi mencapai pertumbuhan kukuh dan keadaan global mengizinkan, bukannya sekarang.
19 Oktober, 2011
Perbezaan 'Technical Buy' Dengan 'Buy'
Cadangan dibuat menggunakan kaedah analisis berbeza
Jika anda rajin membaca laporan penyelidikan daripada syarikat broker atau membaca laporan penyelidikan ringkas di theedgemalaysia.com, anda mungkin pernah melihat syarikat broker membuat cadangan technical buy atau technical sell atas saham tertentu.
Apakah perbezaan antara 'technical buy' dan 'buy' biasa?
Syarikat broker saham lazimnya ada dua fungsi penyelidikan, iaitu bahagian teknikal dan asas (fundamental). Bahagian teknikal ini membuat analisis berasaskan carta, volum dan bekalan dan permintaan yang bersifat jangka pendek.
Lazimnya faktor teknikal tidak menyentuh tentang kekuatan asas syarikat dan kadangkala syarikat yang tidak begitu kukuh pun boleh masuk dalam senarai jika faktor teknikal member isyarat bahawa terdapat permintaan bagi saham ini.
Pelabur perlu prihatin bahawa technical buy ini adalah bersifat jangka pendek dan perlu dipantau dari masa ke masa. Apabila membeli berasaskan technical buy, anda perlu menetapkan stop loss dan juga target price untuk meraih untung.
Ini berbeza daripada cadangan buy biasa, yang mana analisis dibuat berasaskan kekuatan perniagaan syarikat dan sasaran harga ditetapkan berasaskan potensi syarikat mencatatkan keuntungan pada masa depan.
Jika ada berdagang dalam saham, cadangan technical buy atau technical sell relevan untuk anda. Sebaliknya jika anda melabur berasaskan kekuatan asas syarikat seperti saya, anda perlu memberi tumpuan kepada analisis berasaskan fundamentals.
Sementara itu, selain daripada cadangan buy and sell, anda mungkin menemui beberapa cadangan lain yang sebenarnya sama tetapi menggunakan istilah lain.
Bagi cadangan beli saham, istilah yang digunakan termasuk buy, overweight dan accumulate. Bagi cadangan pegang saham, istilah yang digunakan termasuk hold, market perform dan neutral. Sementara itu bagi cadangan jual saham pula, istilah yang mungkin digunakan ialah sell, underperform dan underweight.
Jika anda rajin membaca laporan penyelidikan daripada syarikat broker atau membaca laporan penyelidikan ringkas di theedgemalaysia.com, anda mungkin pernah melihat syarikat broker membuat cadangan technical buy atau technical sell atas saham tertentu.
Apakah perbezaan antara 'technical buy' dan 'buy' biasa?
Syarikat broker saham lazimnya ada dua fungsi penyelidikan, iaitu bahagian teknikal dan asas (fundamental). Bahagian teknikal ini membuat analisis berasaskan carta, volum dan bekalan dan permintaan yang bersifat jangka pendek.
Lazimnya faktor teknikal tidak menyentuh tentang kekuatan asas syarikat dan kadangkala syarikat yang tidak begitu kukuh pun boleh masuk dalam senarai jika faktor teknikal member isyarat bahawa terdapat permintaan bagi saham ini.
Pelabur perlu prihatin bahawa technical buy ini adalah bersifat jangka pendek dan perlu dipantau dari masa ke masa. Apabila membeli berasaskan technical buy, anda perlu menetapkan stop loss dan juga target price untuk meraih untung.
Ini berbeza daripada cadangan buy biasa, yang mana analisis dibuat berasaskan kekuatan perniagaan syarikat dan sasaran harga ditetapkan berasaskan potensi syarikat mencatatkan keuntungan pada masa depan.
Jika ada berdagang dalam saham, cadangan technical buy atau technical sell relevan untuk anda. Sebaliknya jika anda melabur berasaskan kekuatan asas syarikat seperti saya, anda perlu memberi tumpuan kepada analisis berasaskan fundamentals.
Sementara itu, selain daripada cadangan buy and sell, anda mungkin menemui beberapa cadangan lain yang sebenarnya sama tetapi menggunakan istilah lain.
Bagi cadangan beli saham, istilah yang digunakan termasuk buy, overweight dan accumulate. Bagi cadangan pegang saham, istilah yang digunakan termasuk hold, market perform dan neutral. Sementara itu bagi cadangan jual saham pula, istilah yang mungkin digunakan ialah sell, underperform dan underweight.
Langgan:
Catatan (Atom)